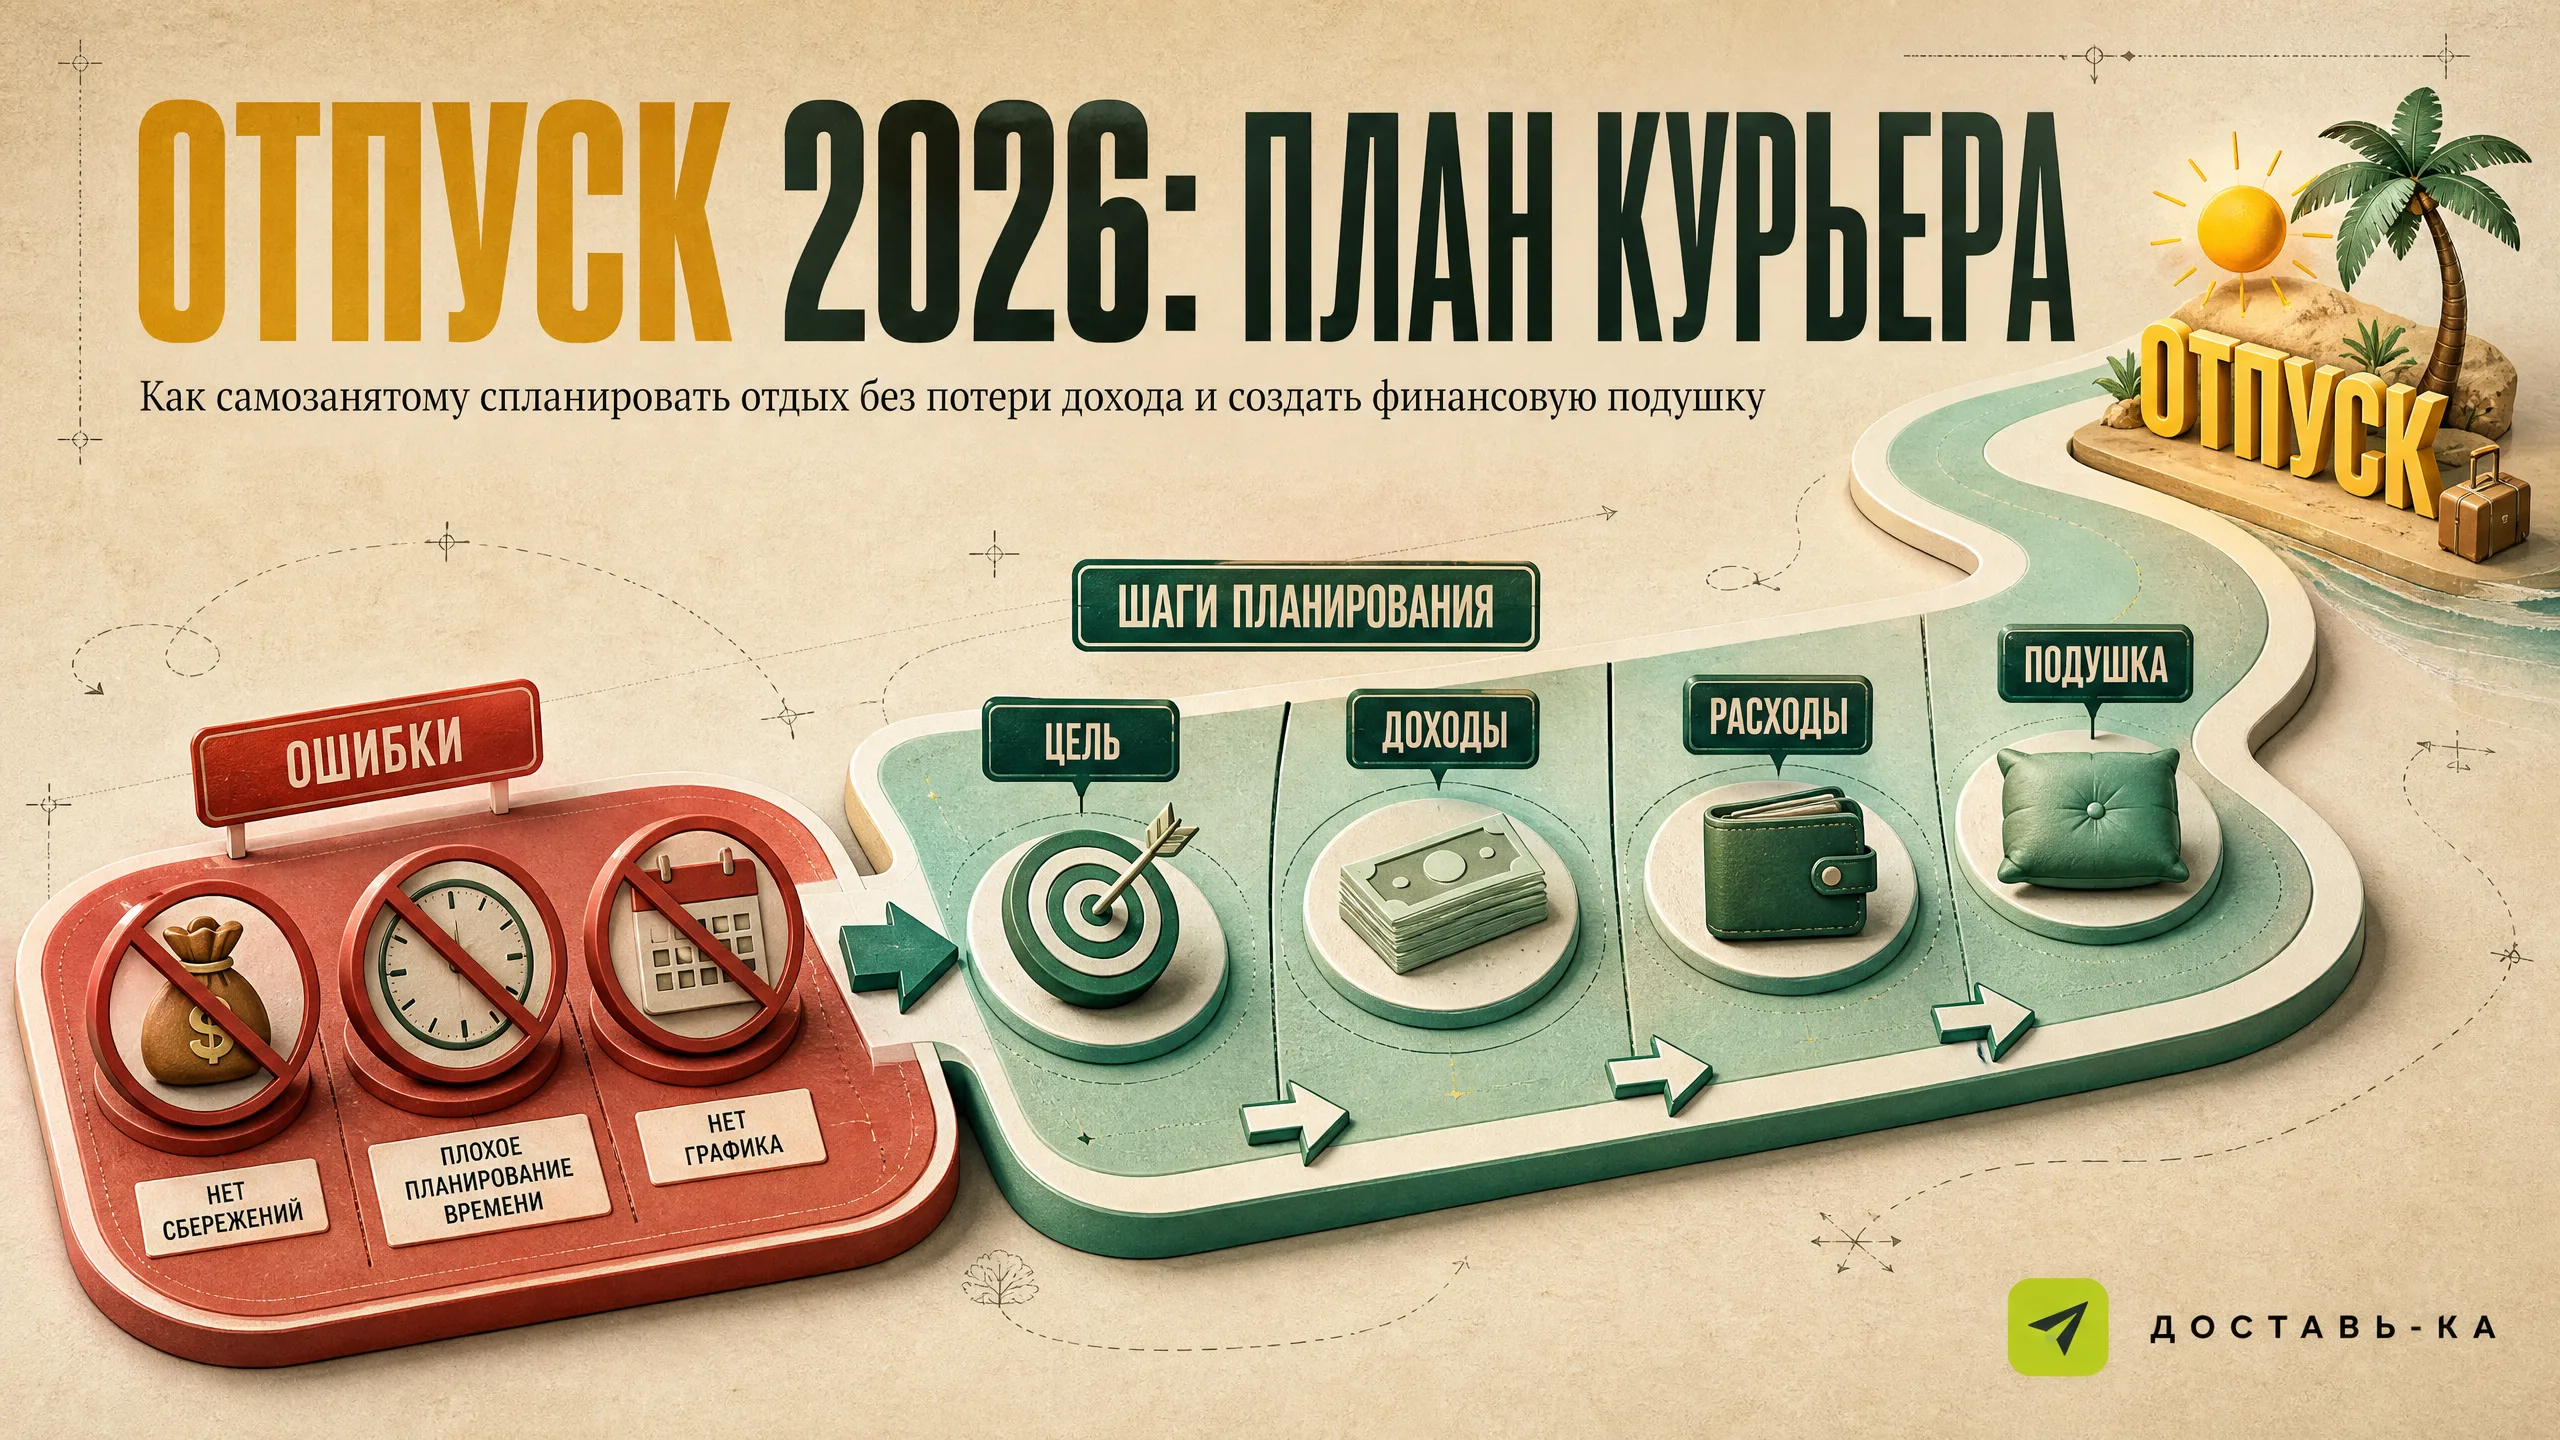
Коротко: Отпуск для самозанятых курьеров в 2026 году требует тщательного финансового планирования, так как нет оплачиваемого отпуска как у сотрудников по трудовому договору. Чтобы обеспечить себе полноценный отдых без потери дохода, важно заранее создать финансовую подушку и грамотно распределить заработок. Парк ДОСТАВЬ-КА предлагает курьерам гибкие условия работы с выплатами после каждого заказа и комиссией 4% (первый день 0% в Яндекс Доставке), что позволяет эффективно копить на отпуск и управлять своими финансами.
Работа курьером на себя даёт свободу и гибкость, но вместе с тем налагает ответственность за собственное финансовое благополучие. В отличие от наёмных сотрудников, самозанятые курьеры не имеют оплачиваемого отпуска, больничных и других социальных гарантий. Это значит, что каждый день, проведённый на отдыхе, автоматически становится днём без дохода. Тем не менее, полноценный отпуск необходим для восстановления сил, предотвращения выгорания и поддержания высокой продуктивности. В этой статье мы разберём типичные ошибки самозанятых курьеров при планировании отпуска, покажем, как их избежать, и дадим пошаговую инструкцию по созданию финансовой подушки для беззаботного отдыха в 2026 году.
Какие ошибки чаще всего допускают самозанятые курьеры при планировании отпуска?
Планирование отпуска для самозанятого курьера — это сложный финансовый расчёт. Многие сталкиваются с одними и теми же проблемами, которые превращают долгожданный отдых в стресс или делают его вовсе невозможным. Давайте разберем пять наиболее распространённых ошибок.
Коротко о главном: подключаем курьеров за 7 минут в переписке — напишите нам в Telegram.
Ошибка 1: «Не откладывать — потом заработаю»
Эта ошибка — одна из самых коварных. Курьеры часто живут по принципу «сейчас зарабатываю, а об отпуске подумаю позже». В результате, когда приходит желание отдохнуть, обнаруживается, что на это нет средств, или же накоплений едва хватает на сам отпуск, без учёта потери дохода за период отдыха.
- Чем кончается: Отпуск откладывается или становится очень коротким, курьер отдыхает в долг или вынужден постоянно беспокоиться о деньгах, что не позволяет полноценно расслабиться. После отпуска приходится работать в усиленном режиме, чтобы компенсировать просадку в доходе.
- Как правильно: Начинать откладывать на отпуск нужно заранее, регулярно и целенаправленно. Отнеситесь к этим накоплениям как к обязательной статье расходов. Ежемесячно откладывайте определённый процент от своего дохода на отдельный счёт, предназначенный исключительно для отпуска.
Ошибка 2: «Отпуск – это только билеты и проживание»
Многие считают, что стоимость отпуска ограничивается расходами на дорогу и жильё. При этом забывают о питании, развлечениях, сувенирах, непредвиденных расходах и, самое главное, о том, что во время отпуска не будет привычного заработка.
- Чем кончается: Нехватка денег посреди отпуска, вынужденная экономия на всём, отказ от запланированных активностей, стресс и чувство разочарования. Возвращение из отпуска с пустыми карманами и тревожным ожиданием следующего заработка.
- Как правильно: Составьте детальный бюджет отпуска, включающий все потенциальные траты: транспорт, проживание, питание, экскурсии, развлечения, шопинг, связь, страховки, а также резерв на непредвиденные ситуации (минимум 10-15% от общей суммы). Главное — не забудьте учесть "стоимость" пропущенного дохода за время отдыха. Если вы планируете отдыхать 10 дней и ваш средний дневной доход 3000 рублей, то к бюджету отпуска нужно прибавить 30 000 рублей.
Ошибка 3: «Выберу дешёвый отпуск, чтобы сэкономить»
Желание сэкономить вполне естественно, но слишком жёсткие ограничения могут привести к тому, что отпуск не принесёт желаемого расслабления. Поиск самых дешёвых вариантов без учёта комфорта, удобства и собственных предпочтений может испортить впечатления.
- Чем кончается: Отпуск, который не приносит удовольствия. Вместо отдыха курьер сталкивается с бытовыми неудобствами, дискомфортом, плохим сервисом. Возвращение домой с ощущением, что отдохнуть толком не удалось.
- Как правильно: Сбалансированный подход. Определите свой бюджет и в его рамках найдите оптимальные варианты. Лучше выбрать более короткий, но комфортный и приятный отпуск, чем длительный, но полный лишений. Изучите отзывы, сравните предложения. Возможно, стоит рассмотреть отдых ближе к дому или выбрать не пиковый сезон, чтобы получить лучшее соотношение цены и качества.
Ошибка 4: «Надежда на бонусы и подработки перед отпуском»
Некоторые курьеры планируют ударно поработать непосредственно перед отпуском, чтобы быстро накопить нужную сумму или "догнать" недостающие средства. Они надеются на повышенные коэффициенты, бонусы или просто на увеличение количества заказов.
- Чем кончается: Переутомление, выгорание ещё до начала отпуска. Ожидания по заработку могут не оправдаться из-за непредвиденных обстоятельств (снижение спроса, болезнь, проблемы с транспортом). Курьер уходит в отпуск уставшим, а не отдохнувшим, или же приходится сокращать запланированный отдых.
- Как правильно: Распределяйте нагрузку равномерно. Накопления должны быть планомерными, а не зависеть от кратковременных усилий. Если и увеличивать нагрузку, то за 2-3 месяца до отпуска, постепенно, чтобы не довести себя до изнеможения. При этом не стоит рассчитывать на неподтвержденные бонусы — планируйте, исходя из средних стабильных показателей.
Ошибка 5: «Отсутствие финансовой подушки на экстренный случай»
Многие самозанятые курьеры, накопив на отпуск, тратят все средства до последней копейки. Если во время отдыха или сразу после него возникнет непредвиденная ситуация (поломка транспорта, болезнь, срочный ремонт), то столкнутся с серьёзными финансовыми трудностями.
- Чем кончается: Отпуск прерывается, или курьер возвращается с долгами. Начинается новый стрессовый период, требующий срочного поиска средств.
- Как правильно: Помимо средств на сам отпуск, необходимо иметь отдельную финансовую подушку безопасности, которая не будет касаться отпускных накоплений. Общий размер такой подушки должен составлять не менее 3-6 месяцев ваших ежемесячных расходов. Эти средства должны быть неприкосновенными и использоваться только в крайних случаях. Даже если вы потратите часть подушки на отпуск, убедитесь, что она пополняется в первую очередь. Подробнее о том, как создать финансовую подушку безопасности и избежать кассовых разрывов в 2026 году, можно прочитать в нашей отдельной статье.
Как самозанятым курьерам спланировать отпуск: пошаговый план на 2026 год?
Планирование отпуска для самозанятого курьера требует системного подхода. Следуйте этому плану, чтобы обеспечить себе полноценный и финансово обеспеченный отдых.
Шаг 1: Определите длительность и формат отпуска (минимум за 6-12 месяцев)
Начните с базовых вопросов:
- Сколько дней вы хотите отдыхать? Для полноценного восстановления рекомендуется минимум 10-14 дней.
- Какой тип отдыха вам нужен? (Активный, пляжный, культурный, домашний)
- Где вы хотите провести отпуск? (Другой город, страна, дача, дома)
- С кем вы едете? (Один, с семьёй, с друзьями)
Это поможет сформировать примерное представление о расходах. Например, поездка в другую страну на две недели обойдётся значительно дороже, чем неделя отдыха на даче.
Шаг 2: Рассчитайте примерный бюджет отпуска (минимум за 5-11 месяцев)
На этом этапе нужно детально продумать все статьи расходов, как было сказано выше в "Ошибке 2".
- Пропущенный доход: Рассчитайте ваш средний дневной доход. Например, если вы зарабатываете 3000-4000 рублей в день, а отпуск продлится 14 дней, то вам нужно будет компенсировать 42 000 – 56 000 рублей.
- Основные расходы:
- Транспорт (билеты на самолет/поезд/автобус, бензин, такси).
- Проживание (отель, аренда квартиры, кемпинг).
- Питание (средние траты на еду в выбранном месте).
- Развлечения и экскурсии.
- Сувениры и личные покупки.
- Связь (роуминг или местная SIM-карта).
- Страховки (туристическая, медицинская).
- Непредвиденные расходы: Добавьте 10-15% от общей суммы на непредвиденные ситуации.
Пример расчёта: Предположим, Иван, курьер на вело в Москве, хочет отдохнуть 10 дней в Санкт-Петербурге. Его средний дневной доход — 800-1000 ₽/час, что при 8 часах работы в день составляет около 6400 – 8000 ₽/день. Допустим, он работает 5 дней в неделю, средний дневной доход 7000 ₽.
- Пропущенный доход за 10 дней: 10 дней * 7000 ₽/день = 70 000 ₽.
- Билеты на поезд туда-обратно: 2 * 3000 ₽ = 6000 ₽.
- Проживание (хостел/бюджетная гостиница): 10 дней * 2500 ₽/день = 25 000 ₽.
- Питание: 10 дней * 1500 ₽/день = 15 000 ₽.
- Развлечения/экскурсии/музеи: 10 000 ₽.
- Личные расходы/сувениры: 5000 ₽.
- Непредвиденные (10% от суммы выше): (6000 + 25000 + 15000 + 10000 + 5000) * 0.10 = 6100 ₽.
- ИТОГО бюджет отпуска: 70 000 (потеря дохода) + 6000 + 25000 + 15000 + 10000 + 5000 + 6100 = 137 100 ₽.
Эта сумма кажется большой, но она включает всё: и сам отдых, и "зарплату", которую Иван не получит за время отпуска.
Шаг 3: Начните регулярно откладывать (минимум за 4-10 месяцев)
После определения бюджета разделите его на количество месяцев, оставшихся до отпуска.
- Цель: Сформировать чёткий ежемесячный план накоплений.
- Действие: Откройте отдельный сберегательный счёт или заведите отдельную карту для накоплений. Настройте автоматический перевод части дохода сразу после получения выплат. Например, Иван должен откладывать 137 100 ₽ / 6 месяцев = 22 850 ₽ ежемесячно.
- Совет: Рассматривайте эти отчисления как обязательный налог или кредит. Не прикасайтесь к этим деньгам.
Шаг 4: Создайте или пополните финансовую подушку безопасности (постоянно)
Это критически важный шаг, который идёт параллельно с накоплением на отпуск.
- Цель: Иметь неприкосновенный запас на случай непредвиденных обстоятельств.
- Действие: Откладывайте на другой, отдельный счёт сумму, равную 3-6 месяцам ваших обычных ежемесячных расходов. Если у вас уже есть такая подушка, убедитесь, что она не будет использована для отпуска. Если нет, начните формировать её параллельно.
- Совет: Не смешивайте деньги на отпуск и деньги на "подушку". Это разные цели. Как курьеру создать финансовую подушку безопасности в 2026 году – ещё одна наша статья, которая поможет углубиться в эту тему.
Шаг 5: Оптимизируйте расходы и максимизируйте доходы (постоянно)
Чем эффективнее вы управляете своими финансами, тем быстрее накопите на отпуск и подушку.
- Оптимизация расходов: Ведите учёт своих трат. Используйте приложения для бюджета. Отказывайтесь от ненужных покупок. Например, можно сэкономить на еде, готовя дома, или на транспорте, используя велосипед, если это позволяет город.
- Максимизация доходов:
- Работайте в часы пик: Самые высокие тарифы обычно бывают в обеденное и вечернее время, а также в плохую погоду.
- Используйте бонусы и акции: Следите за предложениями Яндекс Еды и Яндекс Доставки.
- Развивайте навыки: Быстрая ориентация в городе, вежливость, аккуратность увеличивают шансы на чаевые и хороший рейтинг.
- Работайте с проверенным парком: Парк ДОСТАВЬ-КА предлагает моментальные выплаты и низкую комиссию 4%, что позволяет лучше управлять своими деньгами и быстрее достигать финансовых целей.
- Рассмотрите дополнительные источники дохода: Возможно, у вас есть навыки для другой подработки.
- Совет: Изучите нашу статью Лайфхаки курьера самозанятого: финансовое планирование в 2026 году, чтобы найти больше идей для оптимизации.
Что такое отпуск для самозанятых курьеров и чем он отличается от обычного?
Для самозанятого курьера понятие "отпуск" принципиально отличается от того, что привычно для наёмного сотрудника. Если наёмный работник по трудовому договору имеет право на ежегодный оплачиваемый отпуск согласно Трудовому кодексу РФ, то самозанятый такого права не имеет.
Основные отличия:
| Критерий | Наёмный сотрудник (по ТК РФ) | Самозанятый курьер |
|---|---|---|
| Оплачиваемый отпуск | Да, минимум 28 календарных дней в году, оплачивается работодателем. | Нет, отпуск не оплачивается. Время отдыха — это время без дохода. |
| Больничный | Да, оплачивается Фондом социального страхования (ФСС) при уплате взносов. | Нет, больничный не оплачивается, если самозанятый добровольно не платит взносы в ФСС. |
| Стабильность дохода | Оклад + премии, доход предсказуем. | Доход зависит от количества и стоимости выполненных заказов, может сильно колебаться. |
| Ответственность за планирование | Работодатель планирует график отпусков. | Полностью на курьере: когда и на что поехать, сколько отложить. |
| Социальные гарантии | Шире (пенсия, обязательное мед. страхование, безработица). | Только обязательное мед. страхование. Пенсия формируется при добровольной уплате взносов в ПФР. Подробнее читайте в Самозанятость курьера: пенсия, страховка и планирование финансового будущего в 2026 году. |
По сути, "отпуск" для самозанятого — это осознанно спланированный период времени, когда он временно прекращает свою деятельность, заранее обеспечив себя финансово, чтобы не испытывать стресса из-за отсутствия заработка.
Нужен ли самозанятому курьеру отпуск?
Да, безусловно. Отсутствие регулярного отдыха приводит к:
- Выгоранию: Постоянная работа без перерывов быстро истощает физические и эмоциональные ресурсы. Курьер теряет мотивацию, снижается качество работы.
- Снижению продуктивности: Усталость приводит к ошибкам, медлительности, раздражительности, что может негативно сказаться на рейтинге и отзывах клиентов.
- Проблемам со здоровьем: Физические нагрузки и стресс без достаточного восстановления могут привести к хроническим заболеваниям.
- Потере интереса к работе: Отсутствие ярких впечатлений и смены обстановки делает жизнь монотонной, работа перестаёт приносить удовольствие.
Полноценный отдых позволяет перезагрузиться, вернуться к работе с новыми силами и свежими идеями, что в итоге повышает долгосрочную продуктивность и заработок.
Как эффективно копить на отпуск при работе в Яндекс Еде или Яндекс Доставке?
Самозанятые курьеры, подключённые к Яндекс Еде или Яндекс Доставке через парк ДОСТАВЬ-КА, имеют преимущество — моментальные выплаты после каждого заказа. Это позволяет управлять деньгами гораздо гибче, чем при выплатах раз в неделю или месяц. Вот как можно использовать эту особенность для эффективного накопления на отпуск.
Стратегия 1: Процент от каждого заказа
Это один из самых дисциплинирующих способов.
- Как это работает: Определите процент от каждого выполненного заказа, который вы будете откладывать. Например, 10-15%.
- Пример: Средний заказ приносит вам 200 ₽. Вы решили откладывать 10%. Значит, с каждого заказа 20 ₽ уходит на отпуск. За день вы выполнили 20 заказов, заработали 4000 ₽, из которых 400 ₽ (20*20) отложили.
- Преимущества: Деньги откладываются незаметно, сумма растёт постепенно. Вы не чувствуете резких ограничений в бюджете.
- Рекомендации: Сразу после получения выплаты в приложении Яндекс Про переводите нужную сумму на отдельный накопительный счёт. Парк ДОСТАВЬ-КА позволяет выводить деньги в любой момент на любую карту, что делает этот процесс максимально удобным.
Стратегия 2: Дневной план накоплений
Установите себе ежедневную "норму" накоплений.
- Как это работает: Каждый день вы должны отложить определённую сумму, например, 500 ₽ или 1000 ₽.
- Пример: Ваш план — 500 ₽ в день. Вы заработали за день 5000 ₽. Из них 500 ₽ сразу переводите на отпускной счёт. Остальные 4500 ₽ — это ваш текущий бюджет.
- Преимущества: Позволяет контролировать процесс ежедневно и быстрее видеть прогресс.
- Рекомендации: Учитывайте, что бывают дни с низким заработком. В такие дни, возможно, придётся отложить меньше или компенсировать это в более продуктивные дни. Будьте реалистичны.
Стратегия 3: "Бонусные" деньги
Используйте неожиданные или "лишние" доходы.
- Как это работает: Любые деньги, которые вы не планировали (например, крупные чаевые, премии за выполнение большого количества заказов, возврат налогов), полностью или частично отправляйте на отпуск.
- Пример: Вы получили чаевые 300 ₽. Вместо того, чтобы потратить их, переведите на отпускной счёт.
- Преимущества: Дополнительные накопления, которые не влияют на ваш основной бюджет.
- Рекомендации: Не рассчитывайте на такие доходы как на основной источник накоплений. Это скорее приятное дополнение.
Сводная таблица сравнения стратегий накопления
| Стратегия | Принцип | Преимущества | Недостатки | Кому подходит |
|---|---|---|---|---|
| Процент от заказа | Откладывать Х% от каждого заказа | Дисциплинирует, незаметно, равномерно | Требует самоконтроля при каждой выплате | Тем, кто ценит равномерность и дисциплину |
| Дневной план | Откладывать фиксированную сумму каждый день | Простой контроль, быстрый прогресс | Сложно при низком заработке в некоторые дни | Тем, кто любит чёткие цели и ежедневный учёт |
| "Бонусные" деньги | Откладывать незапланированные доходы | Не влияет на основной бюджет, приятное дополнение | Непредсказуемость, не может быть основной | Тем, кто хочет ускорить накопления без нагрузки |
Принципы, которые помогут любой стратегии:
- Автоматизация: По возможности настройте автоматические переводы. Если это невозможно, установите напоминания.
- Отдельный счёт: Всегда держите отпускные деньги на отдельном счёте, к которому нет легкого доступа для ежедневных трат.
- Визуализация: Используйте приложения-трекеры или просто таблицу, чтобы видеть, сколько вы уже накопили и сколько осталось. Это мотивирует.
- Помните о налогах: Самозанятые платят налог на профессиональный доход (НПД) в размере 4% (с физлиц) или 6% (с юрлиц и ИП). Эти суммы нужно вычитать из заработка до того, как вы отложите часть на отпуск. Внимательно следите за этими расчётами, чтобы не попасть впросак. Федеральный закон № 422-ФЗ «О налоге на профессиональный доход» регулирует этот момент.
FAQ: Часто задаваемые вопросы об отпуске для самозанятых
1. Могу ли я взять кредит на отпуск, если я самозанятый?
Да, самозанятые могут брать потребительские кредиты, в том числе на отпуск. Однако это крайне нежелательно. Отпуск в кредит — это путь к финансовой яме. Во время отпуска вы не будете зарабатывать, а после него вам придётся восстанавливать доход и платить по кредиту. Это создаёт двойную финансовую нагрузку и сводит на нет весь эффект от отдыха. Гораздо разумнее накопить средства заранее.
2. Как быть с налогами, если я ухожу в отпуск?
Налог на профессиональный доход (НПД) уплачивается только с фактически полученного дохода. Если вы в отпуске и не работаете, то и дохода у вас нет, следовательно, нет и налога. Однако, если вы получили выплаты за заказы, выполненные до отпуска, налог с них нужно будет уплатить в установленные сроки (до 28 числа следующего месяца). Не забудьте об этом!
3. Можно ли получить налоговый вычет за отпуск?
Нет, в рамках российского законодательства, такого понятия как "налоговый вычет за отпуск" для самозанятых не существует. Налоговые вычеты (например, за лечение, обучение, покупку жилья) могут быть доступны для плательщиков НДФЛ (физлиц, работающих по трудовому договору, по договору ГПХ с налоговым агентом, либо по договору ГПХ с правом на профессиональный вычет при подтверждении расходов) или для ИП на определённых режимах (например, УСН "Доходы минус расходы"). Для самозанятых основным "вычетом" является налоговый бонус в 10 000 ₽, который снижает ставку НПД на начальном этапе.
4. Что делать, если не получается накопить нужную сумму к отпуску?
- Пересмотреть бюджет: Возможно, ваши запросы слишком высоки. Подумайте о более бюджетных вариантах отдыха или сократите его длительность.
- Увеличить срок накопления: Если вы планировали отпуск через 6 месяцев, а денег не хватает, продлите срок до 8-9 месяцев.
- Интенсифицировать работу: На несколько недель или месяц до отпуска можно поработать активнее, брать больше заказов, работать в часы пик. Но не доводите себя до истощения!
- Комбинировать стратегии: Используйте несколько методов накопления одновременно.
- Отказаться от отпуска: Если все вышеперечисленные варианты не подходят, возможно, стоит отложить отпуск до лучших времён и сосредоточиться на накоплении финансовой подушки. Помните, что отпуск должен приносить радость, а не новые долги.
5. Как использовать накопленные средства, чтобы их не "съела" инфляция?
Для краткосрочных накоплений (до года) на отпуск лучше всего подойдут накопительные счета в банке с ежедневным начислением процентов. Это позволит хоть немного компенсировать инфляцию и получать небольшой доход, сохраняя при этом доступность средств. Избегайте высокорискованных инвестиций для отпускных денег, так как важна сохранность и ликвидность средств.
6. Как совмещать отпуск и работу?
Некоторые самозанятые курьеры рассматривают вариант частичной работы во время отпуска, если он проводится в крупном городе. Это может быть несколько часов работы в день, чтобы покрыть текущие расходы на отдыхе.
- Плюсы: Небольшой приток денег позволяет продлить отпуск или не так сильно тратить накопления.
- Минусы: Отпуск перестаёт быть полноценным. Постоянное отвлечение на работу мешает расслабиться и получить максимум удовольствия.
- Рекомендации: Если вы решаетесь на такой шаг, выделите строго ограниченное время для работы (например, 2-3 часа утром) и выбирайте дни, когда вы не заняты экскурсиями или другими активностями. Но идеальный отпуск — это полный отказ от работы. Помните, что через парк ДОСТАВЬ-КА вы можете переключаться между сервисами (Яндекс Еда, Яндекс Доставка) и парками в одном аккаунте Яндекс Про, что даёт гибкость, если вы решите поработать в другом городе. Дополнительно изучите наш гид Как эффективно использовать паузы на слотах Яндекс Еды в 2026 году – это поможет вам правильно распределять время, даже если вы решите совместить отдых и подработку.
Заключение
Отпуск для самозанятого курьера — это не привилегия, а необходимость для сохранения здоровья, мотивации и долгосрочной продуктивности. Он требует тщательного планирования и финансовой дисциплины, но усилия того стоят. Избегая распространённых ошибок и следуя пошаговому плану, вы сможете накопить на желаемый отдых и создать надёжную финансовую подушку безопасности. Помните, что парк ДОСТАВЬ-КА всегда готов поддержать вас в достижении ваших финансовых целей, предлагая моментальные выплаты и выгодные условия для работы курьером в 2026 году. Планируйте, копите и наслаждайтесь заслуженным отдыхом!