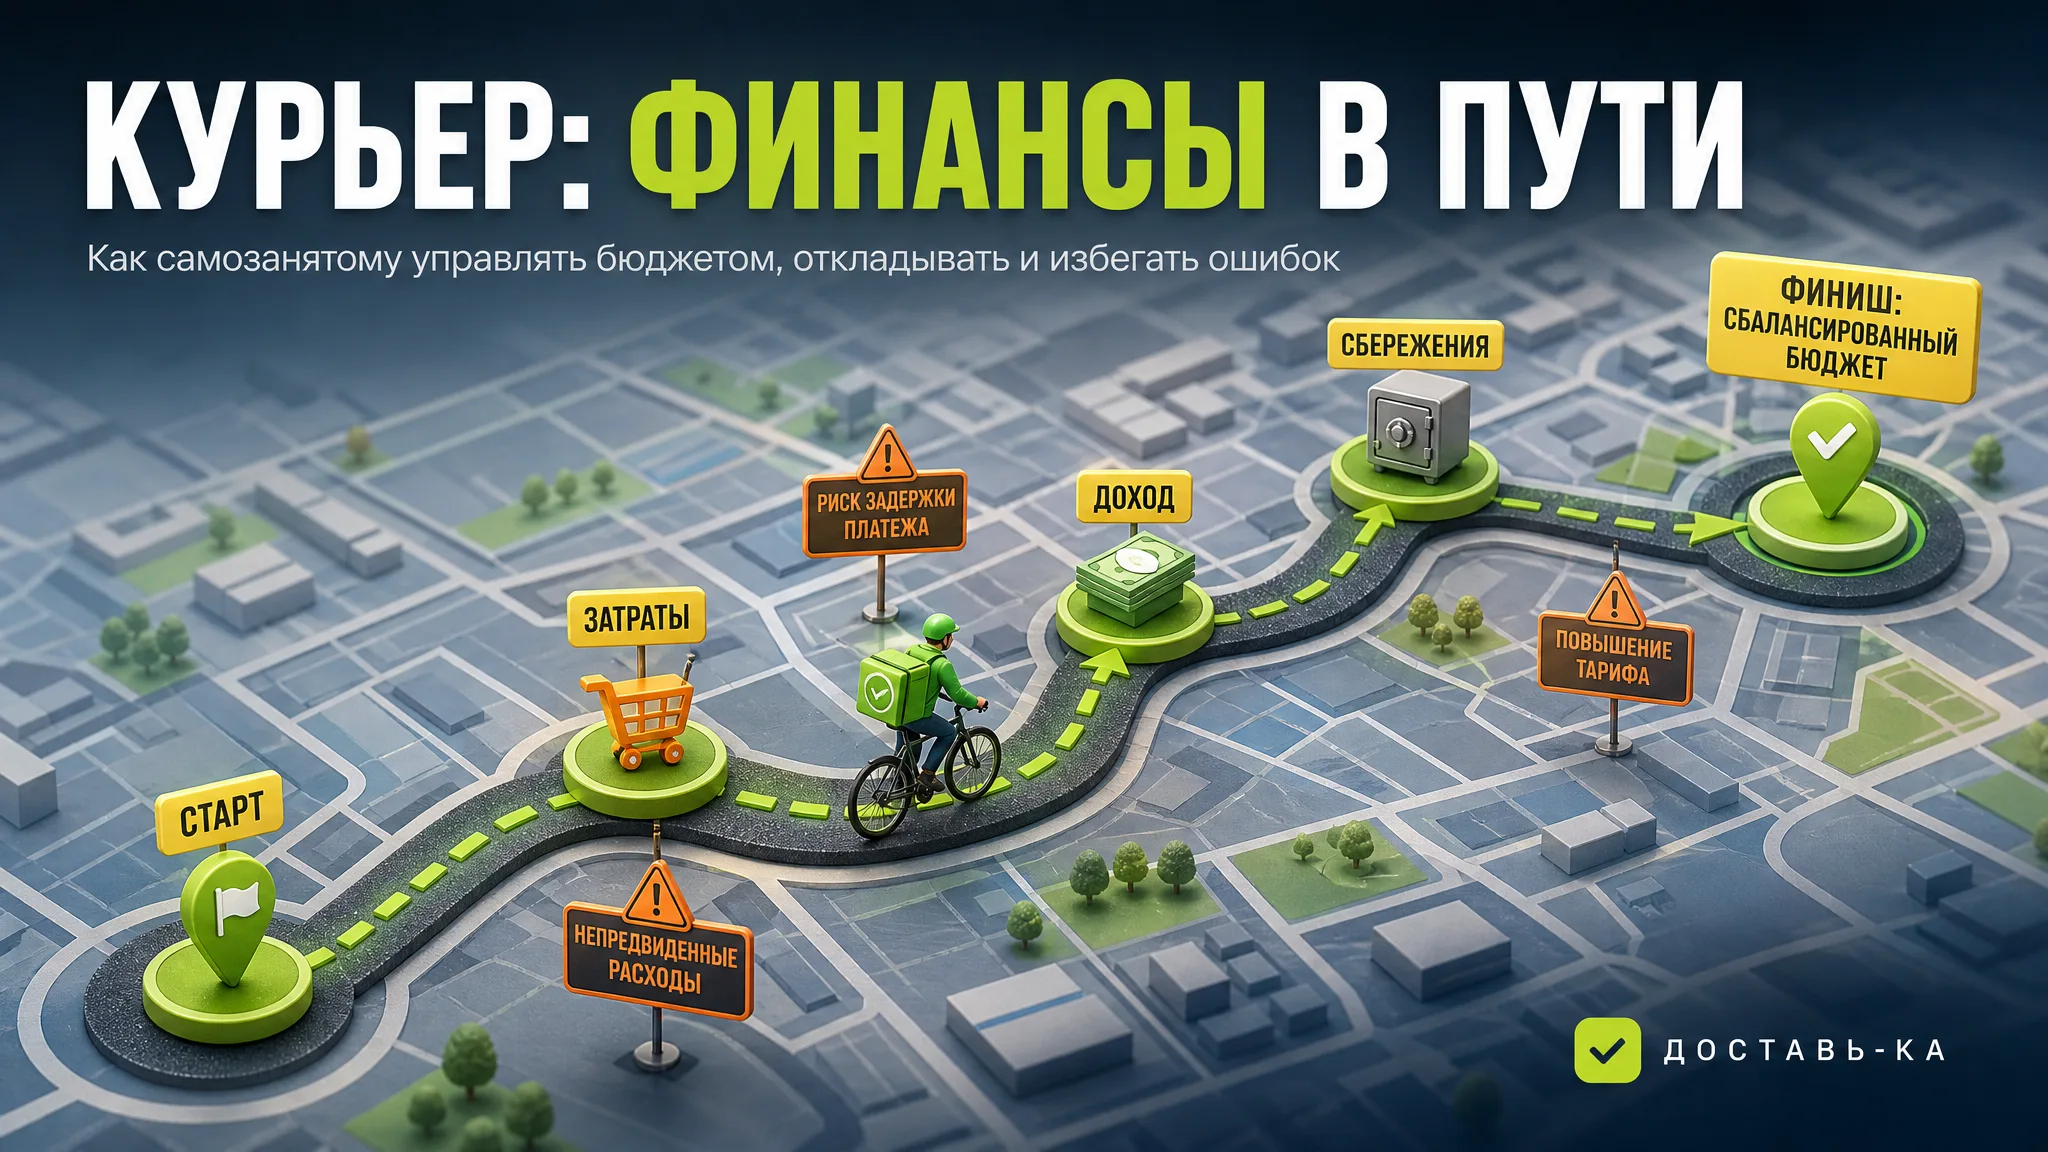
Коротко: Лайфхаки курьера самозанятый финансы — это набор проверенных стратегий, которые помогают эффективно управлять доходом, создавать накопления и избегать финансовых ловушек при работе курьером в 2026 году. Парк ДОСТАВЬ-КА предлагает курьерам инструменты для стабильного заработка и финансовой грамотности.
Работа курьером, особенно в режиме самозанятости, даёт большую свободу и гибкость, но требует высокой степени самодисциплины в финансовых вопросах. Нет фиксированной зарплаты, отпускных или больничных, а доход напрямую зависит от количества выполненных заказов и умения им распоряжаться. В 2026 году многие самозанятые курьеры сталкиваются с одними и теми же финансовыми проблемами. Эта статья, построенная по принципу "разбора ошибок", поможет вам избежать типичных ловушек, научиться планировать бюджет, создавать накопления и строить устойчивое финансовое будущее.
1. Зачем самозанятому курьеру нужна финансовая грамотность в 2026 году?
Многие курьеры-новички думают: "Заработал — потратил, что тут планировать?". Это первое и самое распространённое заблуждение. Без грамотного финансового планирования вы рискуете оказаться в ситуации, когда деньги заканчиваются раньше, чем наступают новые выплаты, или когда срочно нужны средства на ремонт транспорта, а их нет.
Коротко о главном: подключаем курьеров за 10–15 минут в переписке — напишите нам в Telegram.
Основные причины, почему финансовая грамотность критична для самозанятого курьера:
- Нестабильный доход: В отличие от наёмных сотрудников, доход самозанятого курьера колеблется. Сезонность, погодные условия, праздники, конкуренция — всё это влияет на количество заказов и, соответственно, на заработок. Например, летом в отпускной сезон количество заказов может снижаться на 15-20%, а в новогодние праздники, наоборот, вырастать на 30-40%.
- Отсутствие соцпакета: Больничные, отпуска, пенсионные отчисления — всё это ложится на плечи самозанятого. Если вы не откладываете на эти нужды, любой перерыв в работе станет серьёзным ударом по бюджету.
- Собственные расходы: Самозанятый курьер сам оплачивает топливо, амортизацию транспорта, мобильную связь, налоги и другие операционные расходы. Эти траты могут достигать 20-30% от валового дохода, и их нужно учитывать.
- Риски и форс-мажоры: Поломка велосипеда, автомобиля, кража сумки, болезнь — такие ситуации требуют финансовых резервов. Без них вы рискуете потерять источник дохода на неопределённый срок.
- Масштабирование дохода: Без понимания, куда уходят деньги, сложно определить точки роста и увеличить чистую прибыль. Например, в 2026 году, чтобы выйти на заработок в 100 000 ₽ в месяц на велосипеде, нужно отработать не менее 60-70 часов в неделю и получать в среднем 800-1000 ₽ в час. Без планирования, вы не сможете отследить эти показатели.
Финансовая грамотность — это умение считать деньги и способность управлять своим будущим, обеспечивая себе стабильность и возможность роста.
2. Какие типичные финансовые ошибки совершают курьеры-самозанятые и как их избежать?
Понимание распространённых ошибок — половина успеха в их избегании. Разберём семь ключевых ошибок и дадим практические советы.
Ошибка 1: Отсутствие разделения личных и рабочих финансов
Многие курьеры считают все заработанные деньги своими и тратят их без разбора. Это приводит к тому, что в момент, когда нужно оплатить налог, поменять масло в машине или купить новую шину для велосипеда, денег может не оказаться.
Чем это кончается: Кассовые разрывы, долги, невозможность оплатить необходимые рабочие расходы, срыв налоговых платежей, а в худшем случае — блокировка из-за невозможности продолжить работу.
Как правильно:
- Создайте отдельный счёт или карту для рабочих финансов. Это может быть даже виртуальная карта. Все деньги, заработанные на доставках, должны поступать сначала на этот счёт.
- Определите процент рабочих расходов. По нашим данным, в 2026 году операционные расходы курьера (топливо, амортизация, связь, мелкий ремонт) составляют в среднем 15-25% от валового дохода. Для автокурьера это может быть 20-30%, для велокурьера — 10-15%.
- Ежедневно или еженедельно переводите часть заработка на отдельный счёт "Рабочие расходы". Например, если вы заработали 5 000 ₽ за день, сразу переведите 1 000 ₽ (20%) на счёт "Рабочие расходы". Эти деньги предназначены только для покупки бензина, ремонта, оплаты мобильной связи и других рабочих нужд.
- Ежемесячно откладывайте деньги на налоги. Самозанятые платят 4% (физлицам) или 6% (юрлицам) с дохода. Лучше всего откладывать 6% со всех поступлений. Допустим, за месяц вы заработали 100 000 ₽. Сразу отложите 6 000 ₽ на налоги.
Ошибка 2: Отсутствие финансовой подушки безопасности
Работая самозанятым, вы лишаетесь стабильности в плане регулярных выплат. Болезнь, поломка транспорта, снижение спроса — всё это может оставить вас без дохода на неопределённый срок.
Чем это кончается: Невозможность оплачивать аренду, продукты, кредиты; вынужденные займы, попадание в долговую яму, стресс.
Как правильно:
- Определите свой минимальный ежемесячный расход. Сколько вам нужно денег, чтобы оплатить все базовые потребности (еда, жильё, транспорт, связь) без излишеств? Например, 40 000 ₽ в месяц.
- Поставьте цель — создать подушку на 3-6 месяцев. В нашем примере это от 120 000 ₽ до 240 000 ₽.
- Начните откладывать. Даже небольшие суммы — 5-10% от каждого дохода. Откладывайте на отдельный накопительный счёт, откуда нельзя легко снять деньги. Сначала погасите все мелкие долги, потом займитесь подушкой.
- Регулярно пополняйте подушку. С каждым крупным бонусом или выходом в плюс по доходам, добавляйте часть в этот фонд.
Цель — иметь средства, чтобы прожить несколько месяцев, не работая, в случае форс-мажора.
Ошибка 3: Неконтролируемые спонтанные траты
Свободный график и постоянный поток небольших сумм денег создают иллюзию изобилия. Это часто приводит к необдуманным тратам на мелочи, которые съедают значительную часть дохода.
Чем это кончается: Деньги "утекают сквозь пальцы", а в конце месяца остаётся гораздо меньше, чем вы рассчитывали.
Как правильно:
- Ведите учёт доходов и расходов. Это самый важный инструмент. Используйте мобильные приложения (например, "Дзен-мани", "CoinKeeper") или простую таблицу в Excel. Записывайте КАЖДУЮ трату.
- Анализируйте свои траты. Через месяц вы увидите, куда реально уходят деньги. Возможно, вы тратите слишком много на кофе по дороге, снеки или ненужные подписки.
- Планируйте крупные покупки. Если вы хотите купить новый телефон или что-то для дома, заранее отложите на это деньги, а не берите из текущих поступлений.
- Применяйте правило "24 часов". Если вы хотите что-то купить, но это не товар первой необходимости, подождите 24 часа. Часто желание пропадает, и вы сохраняете деньги.
Ошибка 4: Неучёт амортизации и износа транспорта
Ваш велосипед, самокат или автомобиль — это ваш основной рабочий инструмент. Он изнашивается, требует обслуживания и рано или поздно — замены. Если вы не закладываете эти расходы в свой бюджет, вы столкнётесь с дорогостоящей проблемой в самый неподходящий момент.
Чем это кончается: Внезапные крупные расходы на ремонт или покупку нового транспорта, которые "съедают" весь заработок за несколько недель. Возможность потерять доход из-за неисправного транспорта.
Как правильно:
- Рассчитайте амортизацию.
- Для автомобиля: Определите примерную стоимость обслуживания в год (ТО, смена резины, мелкий ремонт) и поделите на 12. Добавьте к этому сумму, которую нужно откладывать на покупку нового автомобиля. Например, если автомобиль стоит 1 000 000 ₽, и вы планируете менять его каждые 5 лет, то это 200 000 ₽ в год или ~16 667 ₽ в месяц. С учётом ТО и страховки, ежемесячные отчисления могут составлять 20 000 – 30 000 ₽. Более детальный расчёт можно найти в нашей статье Амортизация авто на 1 км: простая формула для курьера.
- Для велосипеда/самоката: Аналогично. Средний срок службы хорошего велосипеда 3-5 лет. Если он стоит 50 000 ₽, то это 10 000 – 16 000 ₽ в год, или 800-1300 ₽ в месяц. Плюс ремонт, шины, цепь — ещё 500-1000 ₽ в месяц. Итого 1 500 – 2 500 ₽ в месяц.
- Создайте отдельный фонд "Транспорт". Ежемесячно переводите туда рассчитанную сумму. Эти деньги не трогайте, пока не возникнет реальная потребность в ремонте или замене.
- Планируйте сезонное обслуживание. Например, весной и осенью. Заранее накопите нужную сумму.
Ошибка 5: Игнорирование налоговых обязательств
"Я же самозанятый, там маленький налог, можно и не платить" — опасное заблуждение. Налог на профессиональный доход (НПД) действительно небольшой, но его неуплата может привести к серьёзным последствиям.
Чем это кончается: Штрафы от ФНС (20% от суммы сокрытого дохода за первое нарушение, 100% за повторное в течение 6 месяцев), блокировка аккаунта в сервисах доставки, невозможность получения кредитов или ипотеки.
Как правильно:
- Оформляйте чеки сразу. В приложении "Мой налог" чеки формируются в пару кликов. Делайте это после каждого перечисления от парка или клиента.
- Откладывайте налог. Как уже упоминалось, 6% от каждого поступления на отдельный счёт.
- Оплачивайте налог вовремя. ФНС автоматически пришлёт уведомление с суммой налога до 12 числа следующего месяца. Оплатить нужно до 28 числа.
- Используйте стартовый бонус. На старте самозанятости государство даёт бонус в 10 000 ₽, за счёт которого ставка временно снижается (с 4% до 3%, с 6% до 4%). Это не возврат денег, а временное уменьшение ставки.
- Контролируйте свой лимит. На 2026 год лимит дохода для самозанятых составляет 2,4 млн ₽ в год. Если вы его превысите, придётся переходить на ИП или платить НДФЛ 13%. Если вы чувствуете, что приближаетесь к лимиту, проконсультируйтесь с бухгалтером или нашим парком.
Ошибка 6: Отсутствие планирования крупных целей
Курьерская работа может стать отличным стартом для достижения более крупных финансовых целей: покупка квартиры, автомобиля, образование, путешествия. Но без конкретного плана эти мечты останутся мечтами.
Чем это кончается: Деньги тратятся на текущие нужды, крупные цели откладываются на неопределённый срок, ощущение "беличьего колеса".
Как правильно:
- Определите свои финансовые цели. Что вы хотите приобрести или сделать? Сформулируйте конкретно и поставьте сроки. "Купить квартиру за 5 млн ₽ через 5 лет".
- Разбейте цели на мелкие шаги. Чтобы накопить 5 млн ₽ за 5 лет, нужно откладывать 1 млн ₽ в год, или примерно 83 333 ₽ в месяц.
- Создайте отдельный накопительный счёт для каждой цели.
- Автоматизируйте накопления. Настройте автоматический перевод небольшой суммы (например, 1000-2000 ₽) с каждого поступления или раз в неделю на счёт целевых накоплений. "С глаз долой — из сердца вон" — так сложнее потратить эти деньги.
- Пересматривайте цели и планы. Жизнь меняется, и ваши цели тоже могут корректироваться. Раз в квартал или раз в полгода анализируйте свой прогресс.
Ошибка 7: Незнание своих прав и возможностей как самозанятого
Многие самозанятые курьеры не знают о различных программах поддержки, налоговых вычетах (не связанных с доходом) или возможностях оптимизации.
Чем это кончается: Упущенная выгода, переплата налогов, неиспользование всех доступных инструментов.
Как правильно:
- Изучите информацию о налоговых вычетах. Самозанятые имеют право на социальные вычеты (за обучение, лечение, взносы в НПФ) и имущественные вычеты (при покупке жилья).
- Следите за новостями. Государство регулярно вводит новые меры поддержки для самозанятых.
- Пользуйтесь услугами парка. Парк ДОСТАВЬ-КА подключает к сервисам и консультирует по финансовым вопросам. Например, наши партнеры могут подсказать, как лучше учитывать расходы для ИП на УСН "Доходы минус расходы" или какие льготы доступны в вашем регионе.
- Бухгалтерия на автопилоте для ИП-водителей. Если вы работаете как ИП, наша услуга "бухгалтерия на автопилоте" за 1000 ₽ в месяц будет автоматически считать налоги УСН и подавать декларации в ФНС. Это избавляет от головной боли и ошибок.
- Компенсация патента от Яндекс Еды. Если вы иностранный гражданин и работаете в Яндекс Еде в Москве или МО, сам сервис может компенсировать патент (до 25 000 ₽) при выполнении 400 заказов за 30 дней. Это значительная сумма, которую можно использовать для накоплений. Важно помнить, что это программа Яндекс Еды, а не парка, и условия могут меняться.
3. Как составить персональный финансовый план для самозанятого курьера?
Теперь, когда мы знаем основные ошибки, давайте составим пошаговый план по управлению вашими финансами.
Шаг 1: Оцените свои текущие доходы и расходы
Что сделать: В течение 1-2 месяцев фиксируйте абсолютно все поступления и траты. Используйте для этого мобильное приложение или таблицу. Критерий готовности: Есть полная картина ваших финансовых потоков за месяц, вы знаете, сколько вы зарабатываете в среднем, и на что уходят деньги.
Пример:
- Доход за месяц (после комиссии парка): 120 000 ₽
- Расходы:
- Топливо: 20 000 ₽
- Амортизация (отложено): 10 000 ₽
- Мобильная связь: 500 ₽
- Питание: 25 000 ₽
- Аренда жилья: 30 000 ₽
- Коммунальные услуги: 5 000 ₽
- Развлечения: 10 000 ₽
- Кредиты/Долги: 10 000 ₽
- Прочие: 5 000 ₽
- Итого расходы: 115 500 ₽
- Налоги (6% от 120 000 ₽): 7 200 ₽
- Итого, что остаётся (120 000 - 115 500 - 7 200): -2 700 ₽ (дефицит!)
Этот пример показывает, что если вы не учитываете налоги, то можете думать, что у вас есть 4 500 ₽, а на деле у вас уже дефицит.
Шаг 2: Создайте бюджет и распределите доходы по категориям
Что сделать: Исходя из собранных данных, составьте месячный бюджет. Разделите все доходы на "корзины":
- Обязательные рабочие расходы: Топливо, амортизация, связь.
- Налоги: Откладывайте 6%.
- Финансовая подушка безопасности: 10-20% от чистого дохода.
- Обязательные личные расходы: Жильё, еда, транспорт (личный), одежда.
- Развлечения/Хобби: Определённая сумма, которую можно потратить без угрызений совести.
- Целевые накопления: На квартиру, машину, отпуск.
Критерий готовности: У вас есть чёткое понимание, сколько денег и на что вы готовы потратить в следующем месяце.
| Категория расходов | Процент от дохода (пример) | Сумма (при доходе 120 000 ₽) | Цель |
|---|---|---|---|
| Обязательные рабочие | 20% | 24 000 ₽ | Топливо, ремонт, амортизация (например, 14 000 ₽ на топливо, 10 000 ₽ на амортизацию) |
| Налоги | 6% | 7 200 ₽ | Оплата НПД |
| Финансовая подушка | 10% | 12 000 ₽ | Создание резерва на 3-6 месяцев |
| Обязательные личные | 45% | 54 000 ₽ | Аренда, ЖКХ, еда, связь, базовые нужды (например, аренда 30 000 ₽, еда 20 000 ₽, прочее 4 000 ₽) |
| Развлечения/Хобби | 10% | 12 000 ₽ | Кино, кафе, новые гаджеты |
| Целевые накопления | 9% | 10 800 ₽ | На крупную цель (например, первоначальный взнос за квартиру) |
| ИТОГО | 100% | 120 000 ₽ | Баланс: 0 ₽ |
Таблица показывает, что в нашем примере человек уже тратит больше, чем зарабатывает, если учесть налоги. Значит, нужно сокращать расходы или увеличивать доход.
Шаг 3: Автоматизируйте накопления и платежи
Что сделать: Настройте автопереводы с вашего рабочего счёта на сберегательные счета для подушки безопасности и целевых накоплений. Запланируйте напоминания об оплате налогов и крупных счетов. Критерий готовности: Деньги на важные цели откладываются автоматически, вы не забываете о регулярных платежах.
Шаг 4: Регулярно пересматривайте и корректируйте свой план
Что сделать: Раз в месяц или раз в квартал анализируйте свой бюджет. Что получилось, что нет? Какие категории можно оптимизировать? Достигли ли вы своих промежуточных целей? Критерий готовности: Ваш финансовый план "живой" документ, который адаптируется под ваши меняющиеся доходы и расходы.
4. Как повысить доход и оптимизировать расходы, используя лайфхаки курьера-самозанятого?
Даже самый идеальный план не сработает, если дохода не хватает. Вот несколько лайфхаков для увеличения заработка и сокращения расходов.
4.1. Увеличение дохода
- Работайте в часы пик: Наибольшее количество заказов и самые высокие коэффициенты (пики) обычно с 12:00 до 14:00 и с 18:00 до 21:00. В Москве велокурьеры в часы пик могут зарабатывать до 1 000 ₽/час, автокурьеры до 1 200 ₽/час.
- Выбирайте выгодные районы: В больших городах (Москва, Санкт-Петербург) есть районы с высокой плотностью заказов и хорошими тарифами. Изучите карту спроса в приложении Яндекс Про/Еда.
- Используйте несколько агрегаторов: Подключитесь к Яндекс Еде, Яндекс Доставке и TopGo через парк ДОСТАВЬ-КА. Это увеличит количество доступных заказов и даст больше выбора.
- Повышайте качество сервиса: Вежливость, скорость, аккуратность — всё это влияет на оценки и чаевые. А чаевые могут составлять до 10-15% от дохода.
- Используйте реферальную программу: Приглашайте друзей стать курьерами через ДОСТАВЬ-КА и получайте 1% с их заказов навсегда. Это пассивный доход.
- Рассмотрите "грузовой" тариф: Если у вас есть вместительный автомобиль, "грузовой" тариф может приносить до 1 000 – 1 500 ₽/час в Москве, но требует и больших расходов на топливо и амортизацию.
- Используйте бонусы и акции: Следите за акциями и бонусами от сервисов и парка. Например, аренда велосипеда за 1 ₽ при 70 заказах в неделю — это реальная экономия.
4.2. Оптимизация расходов
- Контроль топлива: Если вы автокурьер, используйте приложения для поиска АЗС с лучшими ценами, заправляйтесь по скидочным картам. Старайтесь избегать резких разгонов и торможений. Можно изучить статью Автокурьер: экономия на топливе для более глубокого погружения.
- Регулярное ТО транспорта: Профилактика всегда дешевле, чем капитальный ремонт. Регулярно осматривайте свой велосипед/автомобиль.
- Мобильная связь: Выберите выгодный тариф, подходящий для работы курьером (много интернета, безлимитные звонки).
- Питание: Берите еду из дома. Это значительно дешевле, чем покупать в кафе или ресторанах во время смены. Экономия может составить 500-1000 ₽ в день.
- Аренда велосипеда/самоката: Если вы только начинаете или не хотите вкладываться в покупку, рассмотрите аренду. Парк ДОСТАВЬ-КА предлагает аренду велосипеда за 1 ₽ при выполнении 70 заказов в неделю.
- Избегайте ненужных подписок: Проверьте все свои подписки и отмените те, которыми не пользуетесь.
- Покупка впрок: Товары длительного хранения (крупы, бытовая химия) часто выгоднее покупать оптом или по акциям.
5. Что делать, если дохода не хватает, даже с планированием?
Если вы тщательно спланировали бюджет, оптимизировали расходы, но всё равно находитесь в дефиците, это повод для серьёзных решений.
- Увеличьте количество рабочих часов: Возможно, вам придётся поработать больше, чтобы достичь желаемого уровня дохода.
- Попробуйте другие сервисы или тарифы: Иногда смена тарифа (например, на "грузовой") или переход в другой сервис может принести больше денег.
- Подумайте о подработке: Найдите дополнительный источник дохода, не связанный с доставкой, на короткий срок.
- Ещё раз пересмотрите расходы: Есть ли что-то, от чего можно временно отказаться? Может быть, сократить траты на развлечения или еду вне дома.
- Консультация с финансовым специалистом: Иногда взгляд со стороны помогает найти неочевидные решения.
Финансовая стабильность для самозанятого курьера — это не удача, а результат дисциплины, планирования и постоянного анализа. Используйте эти лайфхаки, чтобы построить прочный финансовый фундамент в 2026 году.
FAQ: Ответы на частые вопросы по финансам самозанятого курьера
Сколько нужно откладывать на налоги самозанятому курьеру?
Самозанятому курьеру рекомендуется откладывать 6% от каждого поступления. Это покроет налог как с доходов от физических, так и от юридических лиц. На 2026 год ставки НПД составляют 4% для доходов от физлиц и 6% для доходов от юрлиц.
Можно ли оформить налоговый вычет за бензин для самозанятого курьера?
Нет, самозанятые не могут оформить налоговый вычет за бензин или другие расходы, связанные с профессиональной деятельностью. Налог на профессиональный доход (НПД) рассчитывается со всей суммы поступлений, без учёта расходов. Единственный "вычет" на НПД — это стартовый бонус в 10 000 ₽. Более подробно о налогах можно узнать на сайте ФНС npd.nalog.ru.
Как получить компенсацию патента иностранному курьеру?
Компенсацию патента (до 25 000 ₽) предоставляет САМА Яндекс Еда, а не парк, и только в Москве и Московской области. Условие — выполнить 400 заказов за 30 дней. Это программа сервиса, и её условия могут меняться. Парк ДОСТАВЬ-КА может помочь в получении информации о текущих условиях этой программы.
Какова средняя комиссия парка ДОСТАВЬ-КА и как она влияет на чистый доход?
Комиссия парка ДОСТАВЬ-КА составляет 4%, а первый день работы комиссия 0%. Это одна из самых низких комиссий на рынке. Она напрямую уменьшает ваш валовый доход, поэтому при финансовом планировании всегда учитывайте эту сумму, чтобы правильно рассчитать чистую прибыль. Например, если вы заработали 100 000 ₽, то 4 000 ₽ составит комиссия парка.
Как ДОСТАВЬ-КА помогает с финансовым планированием?
Мы предоставляем стабильные выплаты после каждого заказа на баланс Яндекс Про с возможностью вывода в любой момент, что помогает контролировать денежный поток. Для ИП-водителей у нас есть услуга "бухгалтерия на автопилоте" за 1000 ₽ в месяц, которая автоматически считает налоги УСН и подаёт декларации, избавляя от лишних забот и ошибок. Мы также консультируем курьеров по вопросам подключения, налогов и оптимальных стратегий работы.
Можно ли работать курьером с 16 лет в 2026 году?
Да, в большинстве городов можно работать курьером с 16 лет. Для несовершеннолетних (16-17 лет) требуется письменное согласие родителей или законных представителей. В некоторых сервисах и городах могут быть свои ограничения, но в целом, это возможно. Подробнее о подключении и условиях можно уточнить у нашего бота.