Коротко: Самозанятый курьер в 2026 году может получить налоговый вычет за обучение самозанятый, но только в определённых случаях и не в том виде, как это работает для НДФЛ. Прямого вычета с налога на профессиональный доход (НПД) за обучение не существует. Вычеты возможны через возврат ранее уплаченного НДФЛ, если самозанятый имел доходы, облагаемые этим налогом. Курьерский парк ДОСТАВЬ-КА предлагает бухгалтерию на автопилоте для ИП на УСН, которая помогает оптимизировать налоги.
Приветствуем вас, уважаемые курьеры! Работа самозанятым предоставляет много свободы и гибкости, но также накладывает определённые особенности в вопросах налогообложения. Одним из частых вопросов становится возможность получения налоговых вычетов, в частности, за обучение. Многие курьеры стремятся к развитию, проходят курсы, получают дополнительное образование. Естественно, возникает желание вернуть часть потраченных средств.
В этой статье мы разберёмся, как обстоят дела с налоговым вычетом за обучение для самозанятых в 2026 году. Мы рассмотрим все нюансы, реальные примеры расчётов и пошагово объясним, что можно сделать, чтобы вернуть часть денег. Налоговая система постоянно меняется, и то, что было актуально вчера, может уже не действовать сегодня. Поэтому информация в этой статье основана на текущих законодательных нормах 2026 года.
Коротко о главном: подключаем курьеров за 10–15 минут в переписке — напишите нам в Telegram.
Налоговый вычет за обучение самозанятый: это возможно?
Налог на профессиональный доход (НПД), который платят самозанятые, не предусматривает социальных налоговых вычетов в том виде, как они работают для налога на доходы физических лиц (НДФЛ). Это значит, что вы не можете напрямую уменьшить сумму НПД, который платите со своих доходов от курьерской деятельности, на расходы по обучению.
Однако есть важный нюанс: если самозанятый имел в том же налоговом периоде (календарном году) другие доходы, облагаемые НДФЛ по ставке 13% (например, зарплата по трудовому договору, доход от продажи имущества, которое находилось в собственности менее минимального срока), то он может получить социальный вычет за обучение именно с этих доходов, а не с доходов от самозанятости.
При этом статус самозанятого не лишает вас права на стандартные налоговые вычеты по НДФЛ, если у вас есть другие доходы, облагаемые этим налогом.
Кто может получить налоговый вычет за обучение?
Вы можете получить налоговый вычет за обучение, если:
- Вы оплачивали собственное обучение: в любой форме (очная, заочная, вечерняя, дистанционная) и в любом образовательном учреждении, имеющем лицензию. Возраст значения не имеет.
- Вы оплачивали обучение своих детей (подопечных): до 24 лет, только по очной форме обучения.
- Вы оплачивали обучение брата/сестры: до 24 лет, только по очной форме обучения.
Важно: образовательное учреждение должно иметь лицензию на образовательную деятельность. Проверить её можно на сайте Рособрнадзора.
Сколько денег можно вернуть? Расчёты и лимиты 2026 года
Сумма, которую можно вернуть, ограничена несколькими факторами. Социальный налоговый вычет за обучение позволяет вернуть 13% от понесённых расходов, но не более определённой суммы.
Лимиты для собственного обучения и обучения брата/сестры
На социальные вычеты, к которым относится вычет за обучение, установлен общий лимит в 120 000 рублей в год. Из этой суммы вы можете вернуть 13%, то есть максимум 15 600 рублей (120 000 ₽ * 13%). В этот лимит входят также расходы на лечение, добровольное медицинское страхование, пенсионное страхование и др. То есть, если вы, например, потратили 80 000 рублей на лечение и 50 000 рублей на своё обучение, то общая сумма для вычета составит 120 000 рублей, а не 130 000 рублей.
Лимиты для обучения детей (подопечных)
Для обучения каждого ребёнка (подопечного) установлен отдельный лимит в 50 000 рублей в год. Из этой суммы можно вернуть 13%, то есть максимум 6 500 рублей (50 000 ₽ * 13%) на каждого ребёнка. Этот лимит не входит в общий лимит 120 000 рублей.
Пример 1: Самозанятый курьер с дополнительной работой по трудовому договору.
Представим Сергея, самозанятого курьера из Санкт-Петербурга, который в 2026 году работал через парк ДОСТАВЬ-КА, получая доходы как самозанятый. Одновременно он числится в штате небольшой компании как экспедитор с зарплатой 35 000 рублей в месяц.
- Доходы Сергея:
- Доход от самозанятости: 150 000 рублей за год (облагается НПД).
- Зарплата: 35 000 ₽/мес * 12 мес = 420 000 рублей за год (облагается НДФЛ 13%).
- Уплаченный НДФЛ с зарплаты: 420 000 ₽ * 13% = 54 600 рублей.
- Расходы на обучение: Сергей прошёл курсы по программированию, оплатив 80 000 рублей.
Сергей может заявить налоговый вычет за своё обучение. Максимальная сумма для вычета составляет 120 000 рублей, но он потратил 80 000 рублей. Сумма к возврату: 80 000 ₽ * 13% = 10 400 рублей.
Поскольку Сергей уплатил НДФЛ в размере 54 600 рублей, он может вернуть 10 400 рублей. Его доходы от самозанятости при этом не затрагиваются.
Пример 2: Самозанятый курьер, оплативший обучение ребёнка.
Анна, самозанятый велокурьер в Казани, в 2026 году получала доход только от курьерской деятельности через Яндекс Еду. За год она заработала 300 000 рублей. У неё есть сын, который учится в университете на очном отделении. За его обучение Анна заплатила 60 000 рублей.
- Доходы Анны: 300 000 рублей (облагаются НПД).
- Расходы на обучение сына: 60 000 рублей.
В данном случае Анна не имеет доходов, облагаемых НДФЛ по ставке 13%. Все её доходы получены как самозанятой и облагаются НПД. Следовательно, она не сможет получить налоговый вычет за обучение сына, так как нет базы для возврата НДФЛ.
Пример 3: Самозанятый курьер с доходом от продажи квартиры.
Иван, самозанятый автокурьер в Москве, в 2026 году заработал 500 000 рублей как самозанятый. В этом же году он продал квартиру, которой владел менее минимального срока, получив доход 1 000 000 рублей, с которого уплатил НДФЛ.
- Доходы Ивана:
- Доход от самозанятости: 500 000 рублей (НПД).
- Доход от продажи квартиры: 1 000 000 рублей.
- Уплаченный НДФЛ с продажи квартиры: 1 000 000 ₽ * 13% = 130 000 рублей.
- Расходы на своё обучение: Иван прошёл профессиональные курсы стоимостью 100 000 рублей.
- Расходы на лечение: Иван оплатил стоматологические услуги на сумму 30 000 рублей.
Иван может заявить вычет за обучение и лечение. Общая сумма расходов, которые можно включить в социальный вычет, составляет 100 000 ₽ (обучение) + 30 000 ₽ (лечение) = 130 000 рублей. Однако действует общий лимит 120 000 рублей. Значит, сумма для вычета будет 120 000 рублей. Сумма к возврату: 120 000 ₽ * 13% = 15 600 рублей.
Поскольку Иван уплатил НДФЛ в размере 130 000 рублей, он может вернуть максимальные 15 600 рублей.
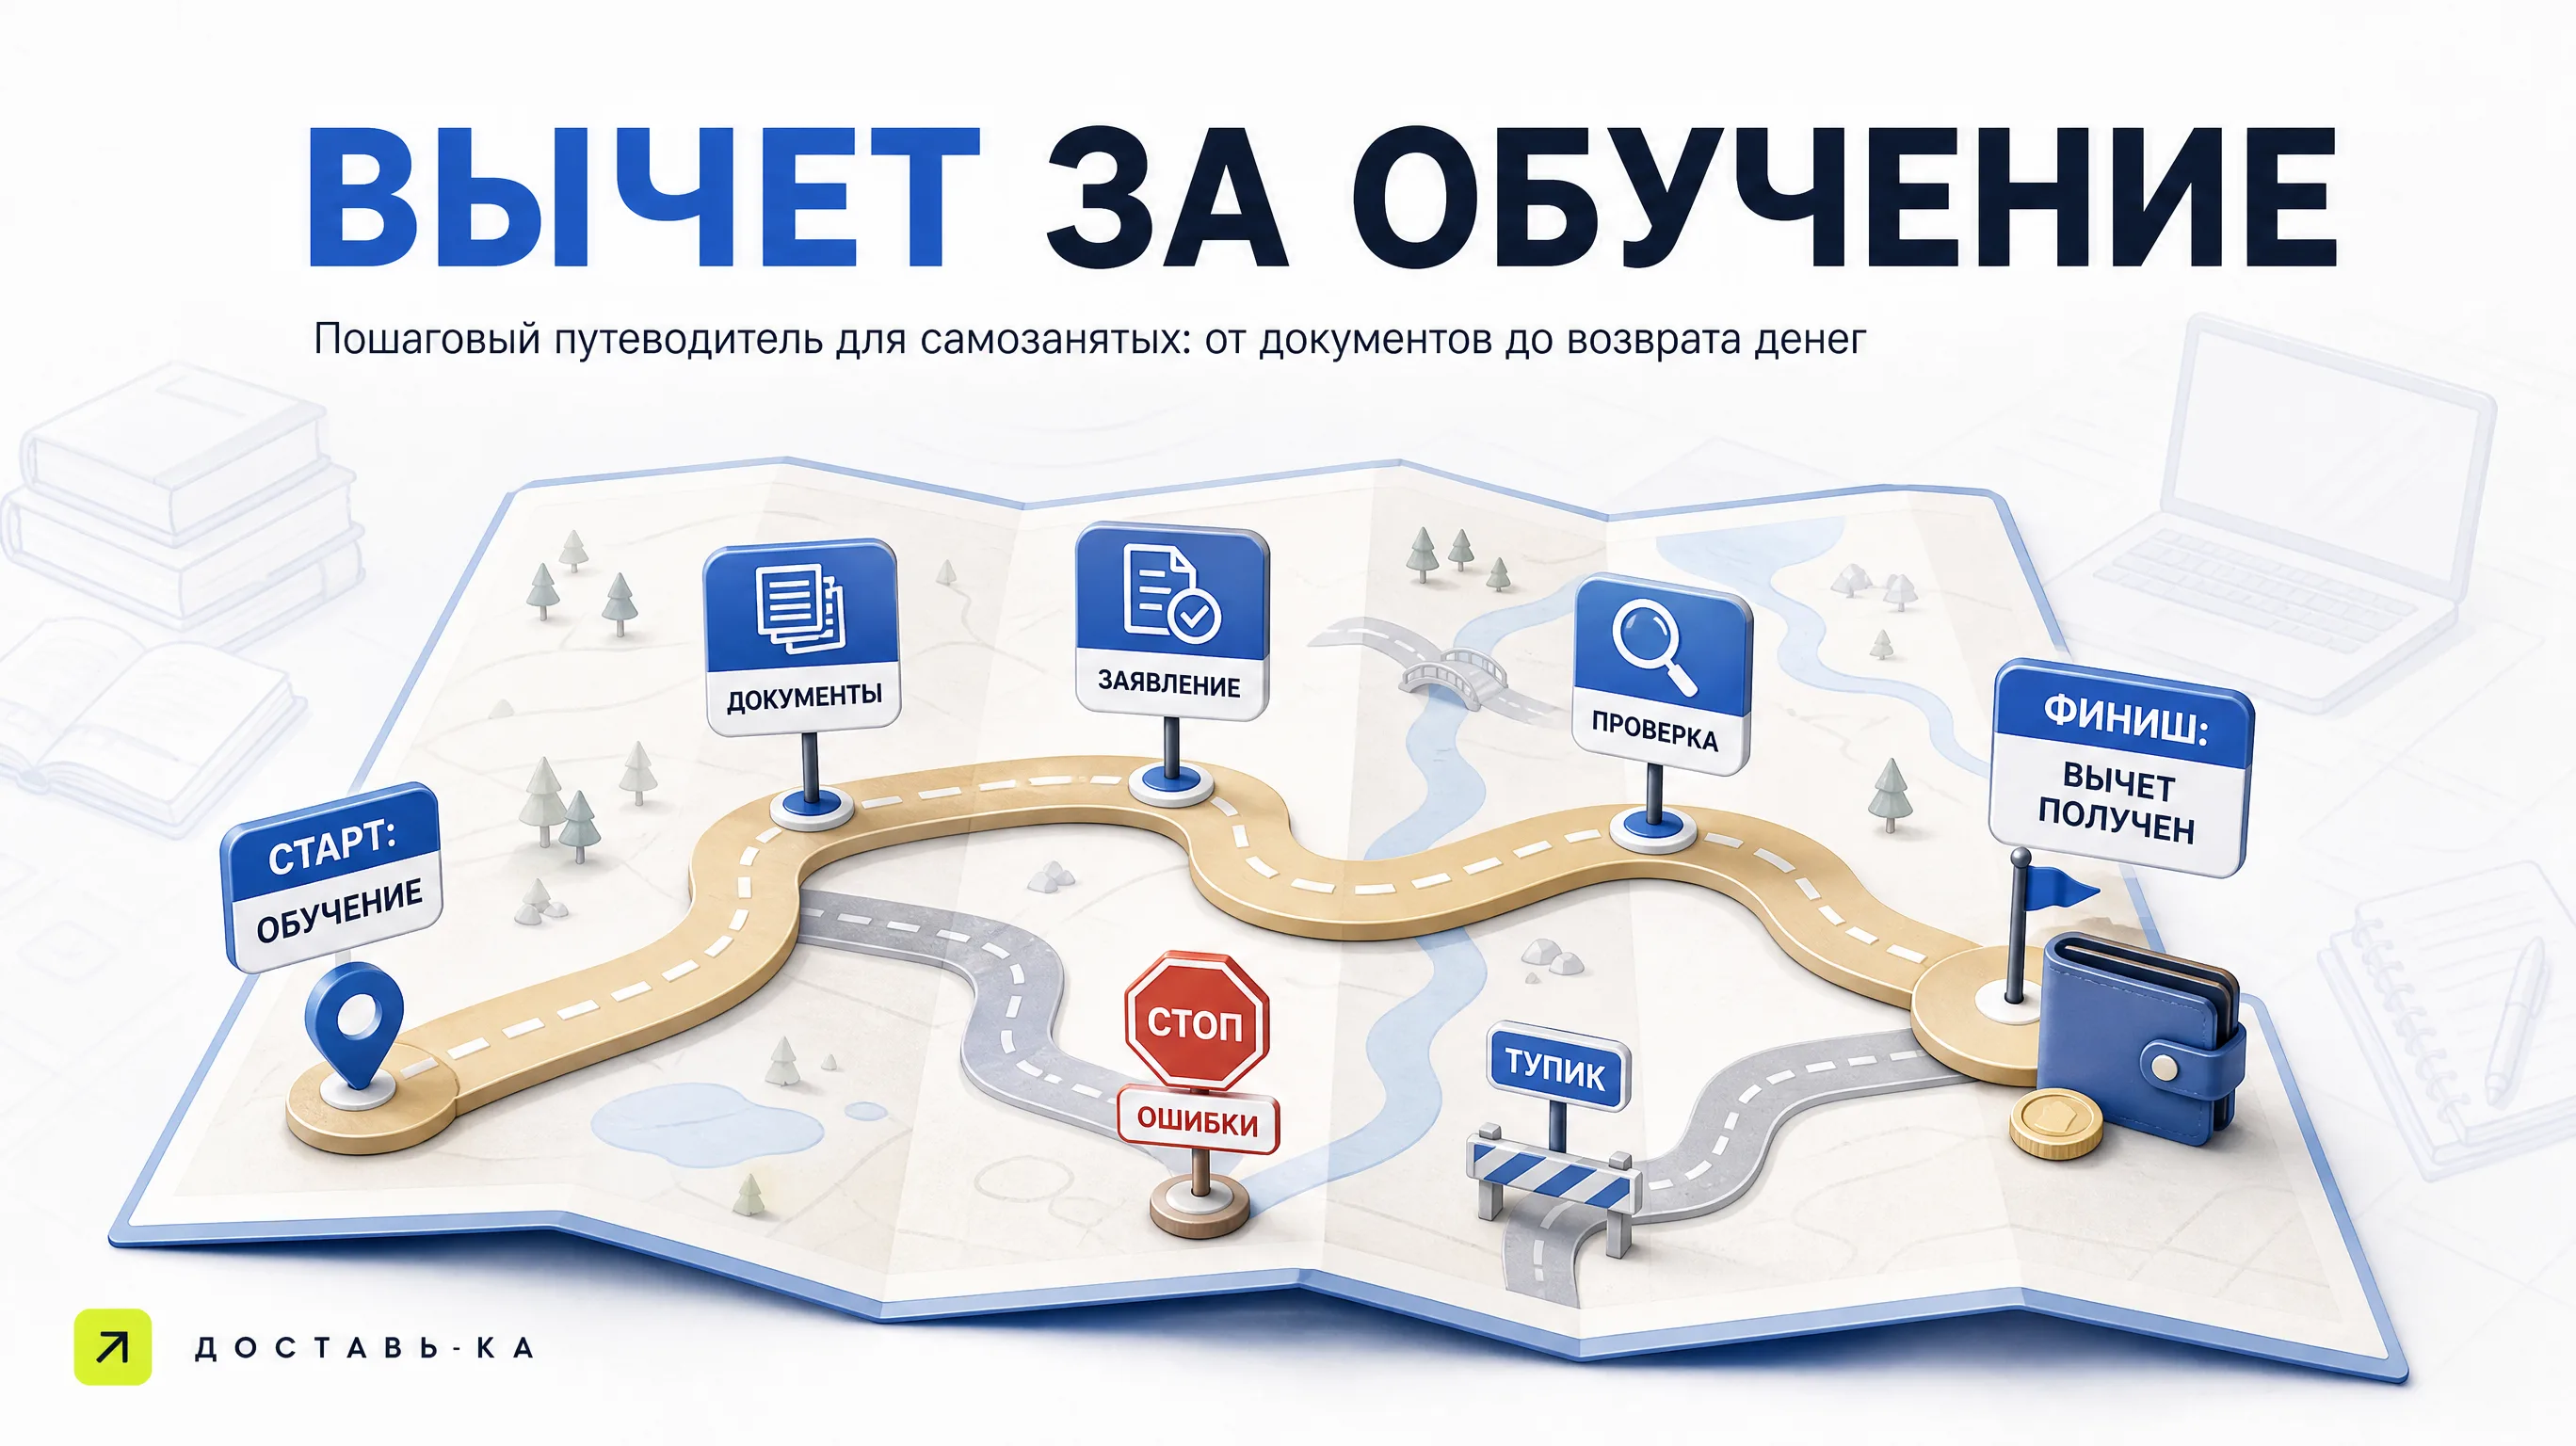
Как оформить налоговый вычет за обучение: пошаговая инструкция для самозанятых
Процесс оформления вычета не отличается от такового для обычных физических лиц. Главное — убедиться, что у вас есть доходы, облагаемые НДФЛ.
Шаг 1: Сбор документов
Подготовьте следующий пакет документов:
- Декларация по форме 3-НДФЛ. Заполняется за тот год, в котором были произведены расходы на обучение. Подать её можно не позднее трёх лет с момента уплаты НДФЛ.
- Справка о доходах и суммах налога физического лица (ранее 2-НДФЛ). Её вам выдаст работодатель, если у вас есть официальная работа, или налоговый агент, который выплатил вам доход, облагаемый НДФЛ (например, брокер).
- Договор с образовательным учреждением. Обязательно должен содержать данные лицензии на образовательную деятельность.
- Копия лицензии образовательного учреждения. Если данные о лицензии не указаны в договоре.
- Документы, подтверждающие оплату обучения. Чеки, квитанции, платёжные поручения.
- Документы, подтверждающие родство/опекунство (для вычета за обучение детей, братьев/сестёр): свидетельство о рождении, свидетельство об опекунстве.
- Справка об очной форме обучения (для детей, братьев/сестёр), если это не указано в договоре.
- Заявление на возврат налога. Указываются реквизиты вашего банковского счёта для перечисления средств.
- Паспорт.
Шаг 2: Заполнение декларации 3-НДФЛ
Декларацию можно заполнить несколькими способами:
- Через личный кабинет налогоплательщика на сайте ФНС. Это самый удобный способ. Система автоматически подгружает данные о ваших доходах, если они были поданы работодателем, и помогает в заполнении.
- С помощью программы «Декларация» с сайта nalog.gov.ru.
- Вручную. Скачать бланк и заполнить.
При заполнении декларации вам нужно будет указать сумму расходов на обучение и приложить сканы подтверждающих документов.
Шаг 3: Подача документов в налоговую инспекцию
Подать декларацию и документы можно:
- Онлайн через личный кабинет налогоплательщика. Это самый быстрый и удобный способ.
- Лично в налоговую инспекцию по месту вашей регистрации.
- По почте заказным письмом с описью вложения.
Срок подачи: Декларацию 3-НДФЛ для получения вычета можно подать в любое время в течение календарного года, следующего за годом оплаты обучения, и далее в течение трёх лет. Например, за обучение, оплаченное в 2026 году, вы можете подать декларацию в 2027, 2028 или 2029 году.
Шаг 4: Проверка и возврат денег
После подачи документов налоговая инспекция проводит камеральную проверку, которая обычно занимает до трёх месяцев. В некоторых случаях может потребоваться дополнительное время на уточнение информации. Если все документы в порядке, в течение одного месяца после завершения проверки деньги будут перечислены на ваш банковский счёт.
Важно: С 2026 года налоговый орган может инициировать запрос в образовательное учреждение для подтверждения факта обучения и оплаты. Убедитесь, что все ваши данные соответствуют действительности.
Ошибки при оформлении вычета и как их избежать
Неправильное оформление документов или незнание нюансов могут привести к отказу в получении вычета.
Типичные ошибки:
- Отсутствие доходов, облагаемых НДФЛ. Это самая частая ошибка для самозанятых. Если у вас нет других доходов, кроме НПД, вычет получить невозможно.
- Образовательное учреждение без лицензии. Всегда проверяйте наличие лицензии у организации, которая оказывает образовательные услуги.
- Неправильно заполненная декларация 3-НДФЛ. Внимательно сверяйте все данные, используйте официальное ПО или личный кабинет ФНС.
- Отсутствие подтверждающих документов. Чеки, договоры, справки – все должно быть в наличии и надлежащим образом оформлено.
- Нарушение сроков подачи документов. Хотя на вычет даётся три года, лучше не откладывать.
- Превышение лимитов. Помните о лимитах 120 000 рублей (для собственного обучения) и 50 000 рублей (для обучения ребёнка).
- Неполный пакет документов. Перед подачей перепроверьте список.
Как избежать ошибок:
- Консультируйтесь. Если у вас возникают вопросы, не стесняйтесь обращаться в налоговую инспекцию или к специалистам.
- Используйте личный кабинет ФНС. Это существенно упрощает процесс и минимизирует вероятность ошибок.
- Сохраняйте все чеки и договоры. Храните их как минимум 3-4 года.
- Проверяйте лицензию. Это можно сделать на сайте Рособрнадзора, введя ИНН или ОГРН образовательного учреждения.
- Будьте внимательны к датам. Указывайте точные даты платежей и периода обучения.
Другие налоговые вычеты, доступные самозанятым курьерам
Хотя прямой вычет с НПД за обучение не предусмотрен, самозанятые курьеры, как и любые другие граждане РФ, могут претендовать на другие виды налоговых вычетов, если у них есть доходы, облагаемые НДФЛ.
Имущественные налоговые вычеты
Если вы купили жильё, вы можете получить имущественный вычет. Максимальная сумма для вычета составляет 2 000 000 рублей на покупку жилья (возврат до 260 000 ₽) и 3 000 000 рублей на проценты по ипотеке (возврат до 390 000 ₽). Этот вычет также применяется только к доходам, облагаемым НДФЛ.
Пример: Самозанятый курьер, который в 2026 году купил квартиру и имел доход, облагаемый НДФЛ (например, от сдачи другой квартиры в аренду как физическое лицо), может применить имущественный вычет к этому НДФЛ.
Инвестиционные налоговые вычеты (ИИС)
Если вы открыли индивидуальный инвестиционный счёт (ИИС) и пополняли его, вы также можете получить вычет. Есть два типа ИИС:
- Тип А: Позволяет вернуть 13% от суммы, внесённой на ИИС, но не более 52 000 рублей в год (с суммы 400 000 рублей).
- Тип Б: Освобождает от уплаты НДФЛ доход, полученный от операций на ИИС, по истечении трёх лет.
Эти вычеты также применимы только к НДФЛ.
Стандартные налоговые вычеты
Это вычеты на детей, которые предоставляются родителям (усыновителям, опекунам) за каждого ребёнка до 18 лет (или до 24 лет, если он учится очно). Сумма вычета зависит от количества детей и их статуса. Эти вычеты также уменьшают налогооблагаемую базу по НДФЛ.
Важно: Для всех этих вычетов ключевое условие — наличие доходов, облагаемых НДФЛ. Если вы являетесь самозанятым и не имеете таких доходов, вычеты применить не сможете.
Бухгалтерия для ИП: альтернатива для самозанятых
Если вы планируете масштабировать свою деятельность или работаете с крупными суммами, возможно, стоит рассмотреть переход на ИП. Для ИП на УСН (упрощённая система налогообложения) «Доходы минус расходы» часть затрат, включая расходы на обучение, могут быть учтены при расчёте налогооблагаемой базы.
В парке ДОСТАВЬ-КА мы предлагаем сервис «Бухгалтерия на автопилоте» стоимостью 1000 ₽/мес для ИП-водителей. Он автоматически считает налоги УСН и формирует декларации в ФНС. Это существенно упрощает ведение отчётности и позволяет сосредоточиться на заработке. Узнать подробности можно, написав нашему боту: Подключиться в Telegram →.
Сравнение возможностей по учету расходов (2026 год)
| Критерий | Самозанятый (НПД) | ИП на УСН «Доходы минус расходы» |
|---|---|---|
| Налоговый вычет за обучение (собственное) | Только с доходов, облагаемых НДФЛ. Лимит 120 000 ₽ в год (возврат 15 600 ₽). | Учитывается как расход, уменьшающий налогооблагаемую базу, если обучение напрямую связано с деятельностью ИП. |
| Налоговый вычет за обучение детей | Только с доходов, облагаемых НДФЛ. Лимит 50 000 ₽ на ребенка (возврат 6 500 ₽). | Не учитывается. Это личные расходы ИП. |
| Учёт расходов на топливо | Не учитывается. | Учитывается при документальном подтверждении. |
| Учёт расходов на ремонт авто | Не учитывается. | Учитывается при документальном подтверждении. |
| Комиссия агрегатора | Не учитывается. | Учитывается. |
| Бухгалтерский учёт | Не требуется, всё через приложение «Мой налог». | Обязателен, но может быть автоматизирован (например, ДОСТАВЬ-КА). |
Важно: На НПД (самозанятость) НЕ учитываются никакие расходы — ни бензин, ни ремонт, ни комиссия агрегатора. Налог считается со всей суммы поступления, и это одинаково для физлица и для ИП на НПД (письмо Минфина от 21.11.2024 № 03-11-11/116024). Единственный «вычет» на НПД — стартовый бонус 10 000 ₽, за счёт которого ставка временно 3% и 4% вместо 4% и 6%. Расходы на топливо уменьшают налог только у ИП на УСН «Доходы минус расходы» и на ОСНО при документальном подтверждении.
Если вы работаете в Яндекс Доставке и являетесь иностранцем (кроме граждан ЕАЭС), то по информации, которую парк ДОСТАВЬ-КА получил от сервиса, с 1 сентября 2026 года для продолжения работы необходим статус ИП (иностранец откроет его только при наличии ВНЖ или РВП), так как аккаунты курьеров по патенту блокируются. В этом случае возможность учёта расходов становится ещё более актуальной. Подробнее о документах для иностранных курьеров вы можете узнать в статье Документы для курьера иностранца: новые правила.
FAQ: Часто задаваемые вопросы
Могу ли я получить вычет за обучение, если я самозанятый и не работаю по трудовому договору?
Нет, если у вас нет других доходов, облагаемых НДФЛ (например, от продажи имущества, которое находилось в собственности менее минимального срока), то вы не сможете получить вычет за обучение. Вычет предоставляется только из суммы уплаченного НДФЛ.
Какие документы нужны для подтверждения расходов на обучение?
Вам потребуются договор с образовательным учреждением (с указанием лицензии), копия лицензии (если нет в договоре), и все платежные документы (чеки, квитанции, платежки). Для обучения детей или братьев/сестёр также нужны документы, подтверждающие родство и справка об очной форме обучения.
В течение какого срока можно подать на налоговый вычет за обучение?
Вы можете подать декларацию 3-НДФЛ для получения вычета в течение трёх лет после года, в котором были произведены расходы на обучение. Например, за обучение, оплаченное в 2026 году, можно подать декларацию до конца 2029 года.
Можно ли получить вычет за обучение в автошколе?
Да, если автошкола имеет государственную лицензию на образовательную деятельность, вы можете получить вычет за обучение. Это касается как обучения на категорию "B", так и на "C" или другие, если у вас есть доходы, облагаемые НДФЛ.
Налоговый вычет за обучение самозанятый — это реально?
Да, это реально, но с одним важным условием: у вас должны быть доходы, с которых вы уплачиваете НДФЛ по ставке 13%. Доходы от самозанятости, с которых платится НПД, не дают права на получение социального вычета за обучение напрямую. Вычет уменьшает только сумму НДФЛ, которую вы уже уплатили или должны уплатить в бюджет.
Понимание этих нюансов поможет вам максимально эффективно использовать доступные инструменты для оптимизации личных финансов. А если вы курьер, который хочет развиваться и получать больше заказов, не забывайте, что парк ДОСТАВЬ-КА всегда готов помочь с подключением к ведущим сервисам и поддержкой на каждом шагу!