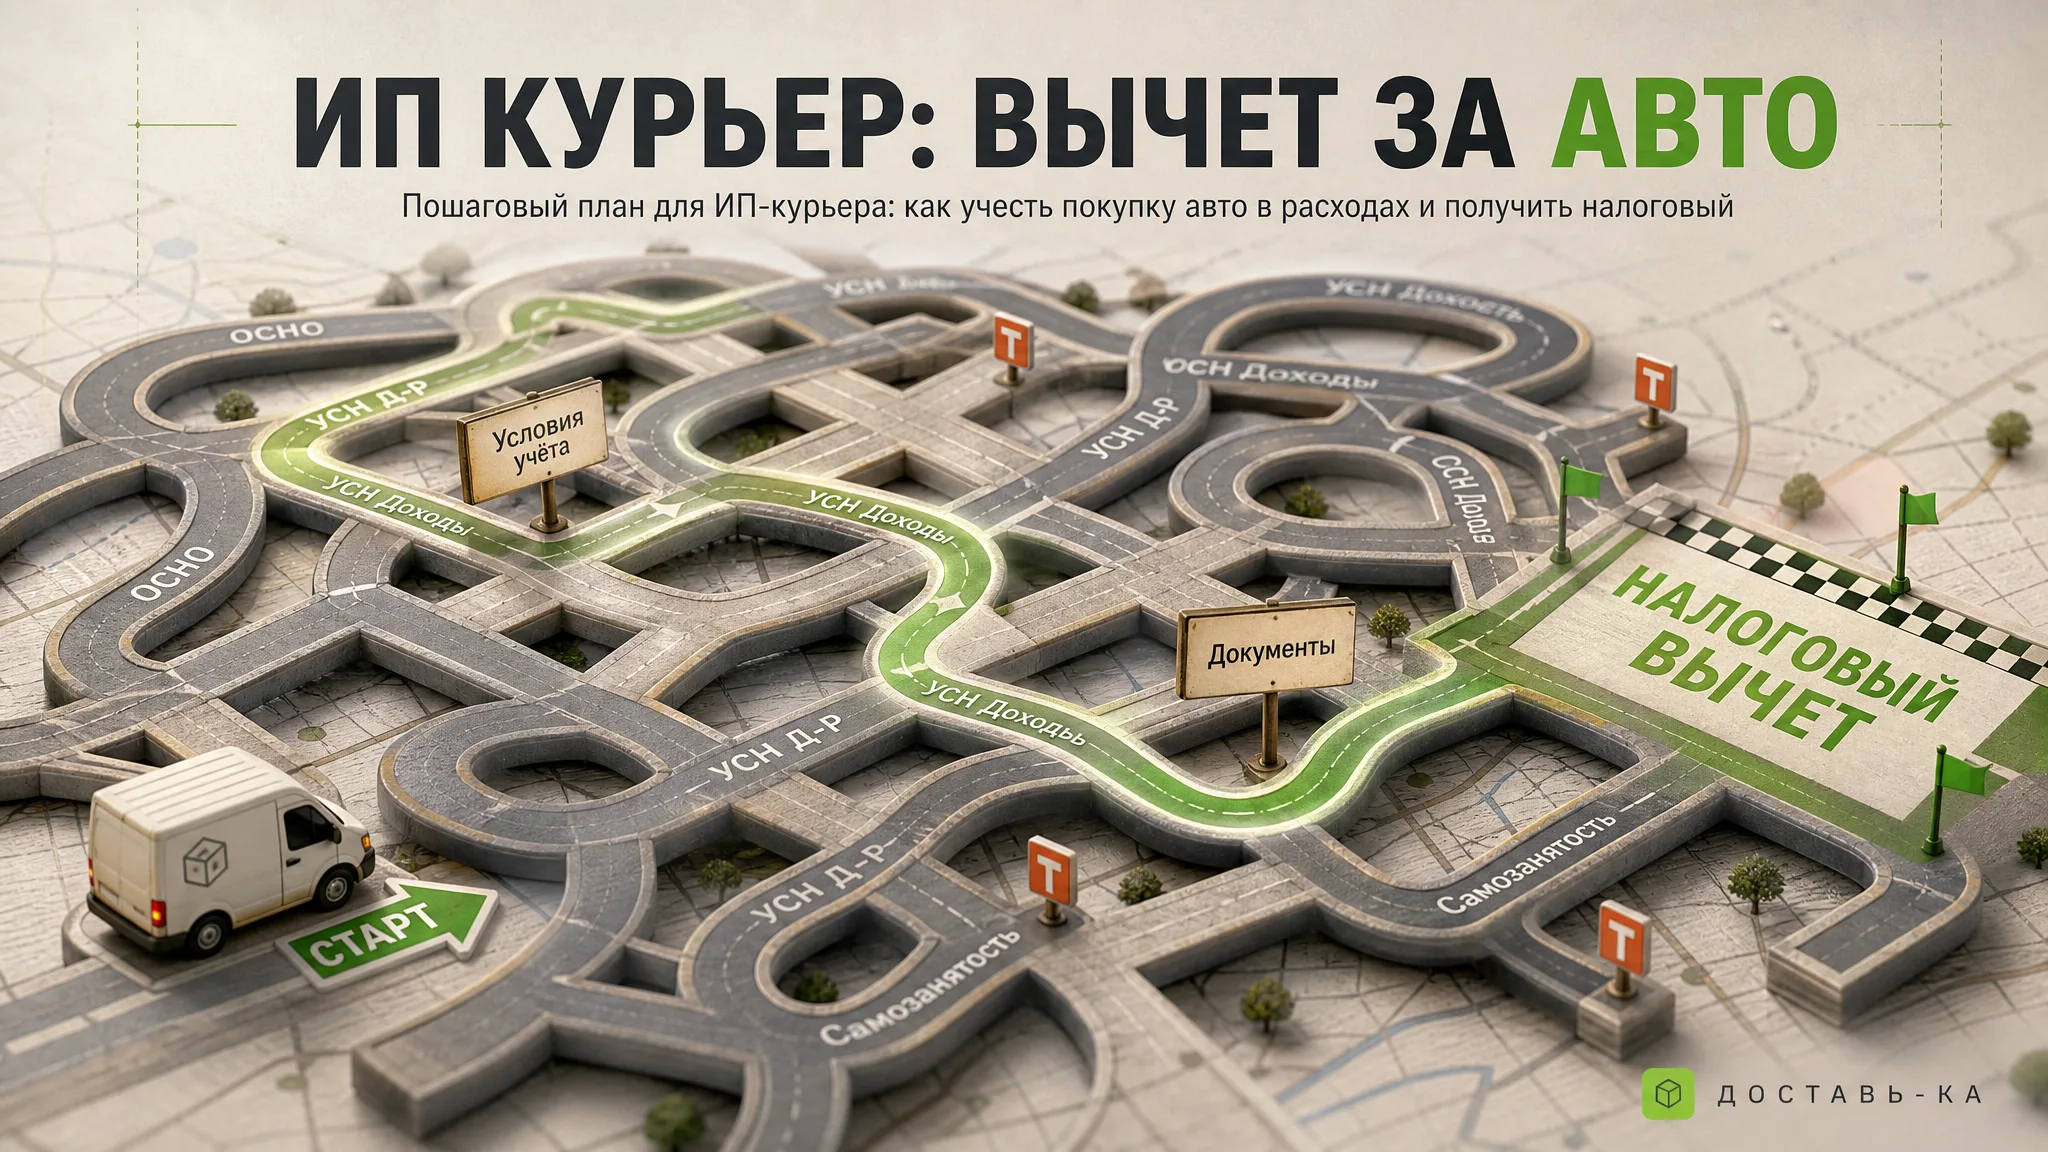
Коротко: ИП курьер налоговый вычет авто — это возможность уменьшить налогооблагаемую базу или вернуть часть ранее уплаченных налогов при покупке автомобиля, используемого в предпринимательской деятельности. В 2026 году такая возможность доступна только для ИП на определённых налоговых режимах, таких как ОСНО и УСН «Доходы минус расходы», и не распространяется на самозанятых, сотрудничающих с парком ДОСТАВЬ-КА.
Для индивидуального предпринимателя, работающего курьером, автомобиль — это ключевой рабочий инструмент. Расходы на его приобретение могут быть значительными, и возникает логичный вопрос: можно ли как-то эти траты компенсировать или уменьшить налоговую нагрузку? К сожалению, прямого "налогового вычета за покупку автомобиля" в том виде, как его понимают многие (например, имущественный вычет при покупке квартиры), для ИП не существует. Однако есть механизмы, позволяющие учесть стоимость автомобиля в расходах, что косвенно снижает сумму налога.
В этой статье мы подробно разберём, как ИП-курьеру ДОСТАВЬ-КА, работающему через наш парк, учесть покупку автомобиля в 2026 году, чтобы снизить свои налоговые обязательства. Мы покажем, на каких налоговых режимах это возможно, приведём пошаговый план действий и рассмотрим конкретные примеры расчётов.
Коротко о главном: подключаем курьеров за 10–15 минут в переписке — напишите нам в Telegram.
Какие налоговые режимы позволяют ИП учесть автомобиль в расходах в 2026 году?
Не каждый налоговый режим позволяет ИП-курьеру учесть стоимость автомобиля в расходах для целей налогообложения. Это критически важный момент, который определяет, будет ли ваша покупка автомобиля иметь налоговые последствия.
Коротко: В 2026 году учесть автомобиль в расходах могут ИП на ОСНО и УСН «Доходы минус расходы». Самозанятые и ИП на УСН «Доходы» или патенте такой возможности не имеют.
1. Общая система налогообложения (ОСНО)
Это самый сложный налоговый режим, но он предоставляет максимальные возможности для учёта расходов. ИП на ОСНО платят НДФЛ (13% для резидентов РФ) с чистого дохода (доходы минус расходы) и НДС (20% до 2026 года, 22% с 2026 года) по операциям.
- Как учитывается автомобиль: ИП на ОСНО может учесть стоимость автомобиля через амортизацию. Это означает, что стоимость машины не списывается единовременно, а равномерно распределяется на весь срок её полезного использования. Также можно принять к вычету НДС, уплаченный при покупке автомобиля, если он приобретался у плательщика НДС.
- Пример: Если ИП купил автомобиль за 1 200 000 ₽ (в т.ч. НДС 200 000 ₽) и установил срок полезного использования 5 лет, то ежегодно в расходы будет списываться 200 000 ₽ (1 000 000 ₽ / 5 лет). Кроме того, 200 000 ₽ НДС можно принять к вычету.
2. Упрощённая система налогообложения (УСН) «Доходы минус расходы»
Это более распространённый и простой режим, чем ОСНО. Ставка налога обычно составляет 15% (может быть снижена региональными властями) от разницы между доходами и расходами.
- Как учитывается автомобиль: Стоимость автомобиля также учитывается через амортизацию, но по своим правилам. На УСН стоимость основных средств (к которым относится автомобиль) списывается равными долями в течение первого налогового периода (года), следующего за годом ввода объекта в эксплуатацию. То есть, если купили в 2026 году, списывать начнете с 2027 года.
- Пример: Купили автомобиль за 1 000 000 ₽. В течение 2027 года вы будете ежеквартально списывать по 250 000 ₽ в расходы, уменьшая налогооблагаемую базу.
3. Упрощённая система налогообложения (УСН) «Доходы»
На этом режиме ИП платят налог со всех поступлений по ставке 6% (также может быть регионально снижена), без учёта каких-либо расходов.
- Как учитывается автомобиль: Никаких налоговых вычетов или уменьшения налоговой базы за счёт стоимости автомобиля не предусмотрено. Расходы на машину (покупка, бензин, ремонт) не влияют на сумму налога.
4. Патентная система налогообложения (ПСН)
ИП на патенте платят фиксированную стоимость патента, которая не зависит от фактически полученного дохода или понесённых расходов.
- Как учитывается автомобиль: Как и в случае с УСН «Доходы», никаких механизмов учёта стоимости автомобиля для уменьшения налогов на ПСН не предусмотрено. Стоимость патента фиксирована.
5. Налог на профессиональный доход (НПД) – Самозанятость
Самозанятые платят 4% с доходов от физлиц и 6% с доходов от юрлиц. Это самый простой режим, но у него есть свои ограничения.
- Как учитывается автомобиль: На НПД не предусмотрен учёт расходов в принципе. Единственный "вычет" — это стартовый налоговый бонус 10 000 ₽, который снижает ставки налога до 3% и 4% соответственно до полного использования бонуса. Расходы на бензин, ремонт, амортизация автомобиля не уменьшают налогооблагаемую базу. Поэтому для самозанятого курьера ип курьер налоговый вычет авто — это заблуждение, такого механизма нет.
Таблица: Возможности учёта стоимости автомобиля в расходах для ИП-курьера в 2026 году
| Налоговый режим | Учёт стоимости автомобиля | Механизм учёта | Возможность вычета НДС (при наличии) | Подходит для курьеров ДОСТАВЬ-КА |
|---|---|---|---|---|
| ОСНО | Да | Амортизация, вычет НДС | Да | Редко, из-за сложности |
| УСН «Доходы минус расходы» | Да | Списание стоимости равными долями в течение года | Нет | Да, для крупных курьеров |
| УСН «Доходы» | Нет | Расходы не учитываются | Нет | Часто, простота ведения |
| Патент (ПСН) | Нет | Расходы не учитываются, фиксированная стоимость патента | Нет | Часто, для определённых видов деятельности |
| Самозанятость (НПД) | Нет | Расходы не учитываются, только налоговый бонус | Нет | Очень часто, простота и низкие ставки |
Вывод: Если вы ИП-курьер и планируете учесть стоимость автомобиля в своих расходах для уменьшения налогов, вам необходимо применять либо ОСНО, либо УСН «Доходы минус расходы». Большинство курьеров предпочитают УСН «Доходы» или самозанятость из-за их простоты, но тогда о налоговом вычете за автомобиль можно забыть.
Какие условия должны быть соблюдены для учёта автомобиля в расходах?
Для того чтобы ИП-курьер смог правомерно учесть стоимость автомобиля в расходах (на ОСНО или УСН «Доходы минус расходы»), необходимо соблюсти ряд обязательных условий. Иначе налоговая инспекция может не признать такие расходы, что приведёт к доначислению налогов и штрафам.
1. Автомобиль должен использоваться в предпринимательской деятельности
Это базовое условие. Автомобиль должен быть приобретён и фактически использоваться для осуществления курьерской деятельности.
- Как подтвердить: Путевые листы, маршрутные листы, договоры с сервисами доставки (например, с Яндекс Доставкой или Яндекс Едой, куда подключает ДОСТАВЬ-КА), акты выполненных работ, показания GPS-трекеров (см. статьи avtokurier-gps-navigaciya-optimizaciya и avtokurier-gps-treker-dlya-optimizacii), логи заказов в приложении Яндекс Про. Чем больше доказательств, тем лучше.
- Важный нюанс: Если автомобиль используется как в рабочих, так и в личных целях, необходимо вести раздельный учёт пробега или устанавливать процентное соотношение использования. Налоговая может потребовать обосновать долю использования автомобиля в предпринимательской деятельности.
2. Наличие документов, подтверждающих покупку и оплату
Все расходы должны быть документально подтверждены.
- Что потребуется:
- Договор купли-продажи автомобиля.
- ПТС (паспорт транспортного средства), где ИП указан как собственник.
- Документы, подтверждающие оплату: Кассовый чек, платёжное поручение, приходный кассовый ордер.
- Акт приёма-передачи автомобиля.
- Свидетельство о регистрации ТС (СТС).
- Совет: Храните все эти документы не менее 5 лет.
3. Автомобиль должен быть основным средством
Для целей налогового учёта, автомобиль, чтобы его можно было амортизировать, должен признаваться основным средством.
- Критерии основного средства (на 2026 год):
- Срок полезного использования более 12 месяцев.
- Стоимость более 100 000 ₽.
- Использование в производстве товаров (оказании услуг), для управленческих нужд.
- Предполагается получение экономических выгод в будущем.
4. Ввод автомобиля в эксплуатацию
Автомобиль должен быть не просто куплен, но и фактически введён в эксплуатацию.
- Как оформить: Издайте приказ о вводе в эксплуатацию основного средства, составьте акт о приёме-передаче основного средства по форме ОС-1. Укажите дату ввода в эксплуатацию, первоначальную стоимость, срок полезного использования.
5. Правильное определение срока полезного использования и амортизационной группы
Срок полезного использования определяет, в течение какого времени стоимость автомобиля будет списываться в расходы.
- Как определить: Ориентируйтесь на Классификацию основных средств, включаемых в амортизационные группы. Легковые автомобили обычно относятся к третьей амортизационной группе со сроком полезного использования свыше 3 лет до 5 лет включительно (37-60 месяцев). Для грузовых автомобилей сроки могут быть другими.
- Важно: Для УСН «Доходы минус расходы» срок полезного использования влияет только на то, сколько лет нужно хранить документы. Сама стоимость списывается в течение первого года после ввода в эксплуатацию.
Как ИП-курьеру ДОСТАВЬ-КА учесть автомобиль в расходах на УСН «Доходы минус расходы»: пошаговый план
Предположим, вы ИП на УСН «Доходы минус расходы» и решили купить автомобиль для курьерской работы. Вот пошаговый план, как правильно оформить и учесть эту покупку в 2026 году.
Шаг 1: Выбор и покупка автомобиля
- Что сделать: Выберите подходящий автомобиль. Убедитесь, что продавец может предоставить все необходимые документы (договор, чек). Лучше покупать у юридического лица или другого ИП, чтобы получить полный пакет документов.
- Готово, если: У вас на руках договор купли-продажи, подтверждение оплаты (чек, платёжное поручение), ПТС.
Шаг 2: Регистрация автомобиля в ГИБДД
- Что сделать: Зарегистрируйте автомобиль на себя как на физическое лицо. Это стандартная процедура.
- Готово, если: У вас есть СТС (свидетельство о регистрации транспортного средства) на ваше имя.
Шаг 3: Оформление документов для учёта
- Что сделать: Издайте приказ о вводе автомобиля в эксплуатацию в качестве основного средства для предпринимательской деятельности. Заполните акт приёма-передачи основного средства по форме ОС-1 (можно использовать унифицированную форму или разработать свою).
- Готово, если: У вас есть подписанный приказ и акт ОС-1 с указанием первоначальной стоимости (без НДС, если он выделен) и срока полезного использования (например, 60 месяцев). Дата ввода в эксплуатацию – это дата начала использования автомобиля для работы.
Шаг 4: Ведение учёта расходов
- Что сделать: Начиная с квартала, следующего за кварталом ввода автомобиля в эксплуатацию, включайте 1/4 стоимости автомобиля в состав расходов. В случае УСН «Доходы минус расходы» стоимость автомобиля списывается равными долями в течение первого налогового периода (года), следующего за годом ввода объекта в эксплуатацию.
- Пример: Вы купили и ввели в эксплуатацию автомобиль 15 апреля 2026 года (2 квартал). Списывать стоимость вы начнете с 1 января 2027 года. Если автомобиль стоил 1 000 000 ₽, то в каждом квартале 2027 года вы сможете учесть по 250 000 ₽ (1 000 000 ₽ / 4 квартала) в расходах.
- Готово, если: В вашей книге учёта доходов и расходов (КУДИР) своевременно отражаются суммы списания стоимости автомобиля.
Шаг 5: Подготовка налоговой декларации
- Что сделать: По итогам 2027 года (если списание началось в 2027) при формировании налоговой декларации по УСН отразите общую сумму списанной стоимости автомобиля в составе расходов.
- Готово, если: Декларация по УСН за 2027 год подана, и в ней корректно отражены все расходы, включая амортизацию автомобиля.
Важно: Помимо стоимости автомобиля, вы можете также учитывать другие расходы, связанные с его эксплуатацией: бензин, ремонт, ТО, страховка (ОСАГО, КАСКО), парковка. Все эти расходы также должны быть документально подтверждены (чеки, акты, договоры). Например, в статье autokurier-amortizaciya-toplivo подробно рассказано, как учитывать топливо.
Пример расчёта экономии для ИП-курьера на УСН «Доходы минус расходы»
Давайте рассмотрим конкретный пример, чтобы понять, какую выгоду может получить ИП-курьер ДОСТАВЬ-КА, купивший автомобиль.
Исходные данные:
- Налоговый режим: УСН «Доходы минус расходы».
- Ставка налога: 15% (для простоты, региональные ставки могут быть ниже).
- Доход ИП-курьера в год: 2 000 000 ₽ (166 666 ₽/мес, что соответствует высокому доходу автокурьера в Москве при полной загрузке, где потолок может достигать до 300 000 ₽/мес).
- Стоимость автомобиля: 1 000 000 ₽ (без НДС). Куплен и введён в эксплуатацию в 2026 году.
- Прочие расходы (без учёта автомобиля) в год: 800 000 ₽ (бензин, ремонт, страховка, комиссия парка).
Сценарий 1: ИП не учитывает стоимость автомобиля в расходах (например, на УСН «Доходы» или если просто не оформил документы)
- Доходы: 2 000 000 ₽
- Прочие расходы: 800 000 ₽
- Налогооблагаемая база: 2 000 000 ₽ (так как УСН "Доходы" или если расходы не учтены)
- Налог: 2 000 000 ₽ * 6% (если УСН Доходы) = 120 000 ₽.
Если бы ИП работал на УСН «Доходы минус расходы» но не учел бы авто: Налогооблагаемая база = Доходы - Прочие расходы = 2 000 000 ₽ - 800 000 ₽ = 1 200 000 ₽ Налог = 1 200 000 ₽ * 15% = 180 000 ₽.
Сценарий 2: ИП учитывает стоимость автомобиля в расходах на УСН «Доходы минус расходы»
В этом сценарии мы предполагаем, что автомобиль был куплен в 2026 году, а его стоимость списывается в расходы в течение 2027 года.
- Доходы (за 2027 год): 2 000 000 ₽
- Списание стоимости автомобиля в 2027 году: 1 000 000 ₽
- Прочие расходы (за 2027 год): 800 000 ₽
- Общая сумма расходов (за 2027 год): 1 000 000 ₽ (автомобиль) + 800 000 ₽ (прочие) = 1 800 000 ₽
- Налогооблагаемая база (за 2027 год): Доходы - Общие расходы = 2 000 000 ₽ - 1 800 000 ₽ = 200 000 ₽
- Налог (за 2027 год): 200 000 ₽ * 15% = 30 000 ₽
Сравнение:
- В Сценарии 1 (не учитывая автомобиль) налог составил бы 180 000 ₽.
- В Сценарии 2 (с учётом автомобиля) налог составил 30 000 ₽.
Экономия на налогах в 2027 году: 180 000 ₽ - 30 000 ₽ = 150 000 ₽.
Эта сумма — реальная экономия, которая остаётся у ИП. Конечно, для такой экономии нужно иметь достаточно высокий доход, чтобы налогооблагаемая база не стала отрицательной (чтобы не платить минимальный налог 1% от доходов). Управлять налогами на УСН «Доходы минус расходы» поможет наша бухгалтерия на автопилоте за 1000 ₽/мес. Она сама считает налоги и подаёт декларации в ФНС. Подключиться можно через бота: https://t.me/Dostavka_park_bot?start=site.
Как ИП-курьеру на ОСНО учесть автомобиль в расходах: особенности амортизации
Для ИП на ОСНО процесс учёта стоимости автомобиля более сложный, но и возможности для уменьшения налогов шире, особенно если вы плательщик НДС.
Особенности амортизации на ОСНО
На ОСНО стоимость автомобиля списывается в расходы через амортизацию по правилам бухгалтерского и налогового учёта.
- Первоначальная стоимость: Включает цену покупки, расходы на доставку, растаможку (если импорт), регистрацию и другие затраты, связанные с приведением объекта в состояние, пригодное для использования.
- Срок полезного использования (СПИ): Определяется на основании Классификации основных средств по амортизационным группам. Например, для легковых автомобилей это обычно 37-60 месяцев.
- Метод амортизации: ИП на ОСНО может выбрать линейный метод или метод уменьшаемого остатка. Линейный метод — самый простой, когда стоимость равномерно списывается в течение СПИ.
Пример расчёта амортизации на ОСНО:
- Стоимость автомобиля: 1 200 000 ₽ (в т.ч. НДС 200 000 ₽).
- Первоначальная стоимость для амортизации (без НДС): 1 000 000 ₽.
- Срок полезного использования: 60 месяцев (5 лет).
- Ежемесячная амортизация: 1 000 000 ₽ / 60 месяцев = 16 666,67 ₽.
- Годовая амортизация: 16 666,67 ₽ * 12 месяцев = 200 000 ₽.
Эта сумма ежегодно уменьшает налогооблагаемую базу по НДФЛ.
НДС при покупке автомобиля
Если вы купили автомобиль у плательщика НДС, и в документах (счёт-фактура, УПД) НДС выделен, вы можете принять его к вычету, если являетесь плательщиком НДС.
- Условие: Автомобиль должен использоваться в операциях, облагаемых НДС.
- Пример: При покупке автомобиля за 1 200 000 ₽ (НДС 200 000 ₽), вы можете уменьшить сумму НДС, которую должны уплатить в бюджет, на эти 200 000 ₽.
Что делать, если вы самозанятый курьер или ИП на УСН «Доходы»?
Как мы уже выяснили, для самозанятых и ИП на УСН «Доходы» или патенте механизмов учёта стоимости автомобиля в расходах не предусмотрено. Однако это не означает, что нельзя оптимизировать свои расходы и увеличить чистую прибыль.
Что можно сделать:
- Тщательный учёт всех операционных расходов: Хотя эти расходы не уменьшают налоговую базу, их знание позволяет контролировать бюджет и понимать реальную прибыльность. Это бензин, ТО, ремонт, страховка, мойка (см. avtokurier-moyka-i-chistka-avto-dlya-raboty), покупка шин и прочее. Отслеживайте их, чтобы знать, сколько фактически уходит на содержание авто.
- Поиск способов экономии: Используйте топливные карты, выбирайте оптимальные маршруты с помощью навигации (см. avtokurier-gps-navigaciya-optimizaciya), следите за техническим состоянием авто, чтобы снизить износ и расход топлива (см. autokurier-chek-list-obsluzhivanie-vesna).
- Откладывайте деньги на амортизацию: Хотя налоговая не признает амортизацию для самозанятых, вы можете сами откладывать часть дохода на будущий ремонт или покупку нового автомобиля. Это позволит избежать финансовых трудностей в будущем.
- Рассмотрите смену налогового режима: Если ваши доходы растут, а расходы на автомобиль и его содержание значительны, возможно, стоит рассмотреть переход на УСН «Доходы минус расходы». Перед принятием решения обязательно проконсультируйтесь с бухгалтером, так как переход требует тщательного анализа.
Роман, основатель парка ДОСТАВЬ-КА:
Можно ли получить налоговый вычет за проценты по автокредиту для ИП-курьера?
Часто возникает вопрос: если ИП-курьер взял автокредит для покупки машины, можно ли учесть проценты по этому кредиту в расходах?
Ответ: Да, на ОСНО и УСН «Доходы минус расходы» проценты по кредиту, взятому на приобретение основного средства, используемого в предпринимательской деятельности, можно учесть в расходах.
- ОСНО: Проценты по кредиту включаются в состав внереализационных расходов.
- УСН «Доходы минус расходы»: Проценты по кредиту можно учесть в составе расходов.
Условия:
- Целевое использование кредита: В кредитном договоре должно быть чётко указано, что кредит выдан на приобретение автомобиля для предпринимательской деятельности.
- Документальное подтверждение: Необходимо предоставить кредитный договор, график платежей, выписки из банка, подтверждающие уплату процентов.
- Фактическая уплата: Учитываются только фактически уплаченные проценты.
Важно: Для самозанятых и ИП на УСН «Доходы» или патенте проценты по кредиту, как и другие расходы, не уменьшают налоговую базу.
Частые вопросы об ИП курьер налоговый вычет авто
1. Может ли ИП-курьер получить "имущественный вычет" за автомобиль, как за квартиру?
Нет, имущественный налоговый вычет, предусмотренный ст. 220 НК РФ (при покупке жилья), не распространяется на покупку транспортных средств, даже если они используются для предпринимательской деятельности. ИП курьер налоговый вычет авто — это не имущественный вычет.
2. С какого момента можно начать списывать расходы на автомобиль на УСН «Доходы минус расходы»?
Расходы на приобретение основных средств (включая автомобиль) списываются равными долями в течение первого налогового периода (года), следующего за годом ввода объекта в эксплуатацию. То есть, если вы купили автомобиль в 2026 году и ввели его в эксплуатацию в 2026 году, то списывать его стоимость в расходы вы начнете с 1 января 2027 года.
3. Нужно ли регистрировать автомобиль как "коммерческий транспорт"?
Нет, для учёта в расходах не требуется специальная регистрация автомобиля как "коммерческого транспорта". Важно его фактическое использование в предпринимательской деятельности и документальное подтверждение этого.
4. Что будет, если я продам автомобиль раньше, чем он будет полностью списан в расходы?
- На УСН «Доходы минус расходы»: Если вы продадите основное средство до истечения 3 лет с момента его ввода в эксплуатацию (или до истечения 10 лет для основных средств со сроком полезного использования свыше 15 лет), то придётся пересчитать налоговую базу за весь период использования с момента продажи. Сумма, учтённая в расходах, подлежит восстановлению. Это важное правило, которое нужно учитывать при планировании.
- На ОСНО: При продаже амортизируемого имущества до полного списания его остаточная стоимость уменьшает доходы от реализации.
5. Как ДОСТАВЬ-КА может помочь ИП-курьеру с налогами?
Парк ДОСТАВЬ-КА предлагает услугу "Бухгалтерия на автопилоте" для ИП-водителей за 1000 ₽/мес. Эта система автоматизирует расчёт налогов по УСН, формирует декларации и отправляет их в ФНС. Это существенно упрощает жизнь ИП и минимизирует риски ошибок. Подробнее можно узнать у нашего бота: https://t.me/Dostavka_park_bot?start=site.
6. Могу ли я учесть расходы на тюнинг или дооборудование автомобиля для курьерской работы?
Да, расходы на дооборудование или модернизацию, которые увеличивают первоначальную стоимость основного средства или срок его полезного использования, могут быть учтены аналогично стоимости самого автомобиля, путём увеличения амортизационных отчислений. Однако важно, чтобы эти изменения были направлены на улучшение характеристик автомобиля для курьерской деятельности и были документально подтверждены. Например, установка дополнительного холодильника или специального крепления для крупногабаритных заказов.
Заключение
ИП курьер налоговый вычет авто — это не прямой вычет из налога, а возможность учесть стоимость автомобиля в расходах для уменьшения налогооблагаемой базы. Эта возможность доступна только для ИП на ОСНО и УСН «Доходы минус расходы» при соблюдении всех требований законодательства. Самозанятые и ИП на УСН «Доходы» или патенте такой возможности не имеют.
Правильное оформление документов, ведение учёта и своевременная подача деклараций позволят вам существенно снизить налоговую нагрузку и увеличить чистую прибыль от курьерской деятельности. Если вы рассматриваете переход на УСН «Доходы минус расходы» или уже являетесь ИП на этом режиме, не упускайте возможность грамотно использовать нормы налогового законодательства. А в сложных вопросах всегда можно обратиться к специалистам или воспользоваться автоматизированными решениями, такими как "Бухгалтерия на автопилоте" от ДОСТАВЬ-КА.